新時代の「Oliveブーム」に、あなたは踊らされていませんか?
三井住友銀行が放った次世代サービス「Olive」。
「ポイント還元率が上がる」「これ一枚で全部完結する」というキャッチコピーに、多くの人が吸い寄せられるように乗り換えを検討しています。
しかし、現役のFP(ファイナンシャルプランナー)であり、システムを熟知する人間として、あえて警鐘を鳴らしたい。
「本当に、あなたのメインバンクを三井住友銀行に固定して、縛られる覚悟はありますか?」
もしあなたが、
「楽天銀行やネット銀行の使い勝手を捨てたくない」
「コストコで買い物をするからMastercardを選びたい」
「もっとシンプルに、最強のカードだけを使い倒したい」
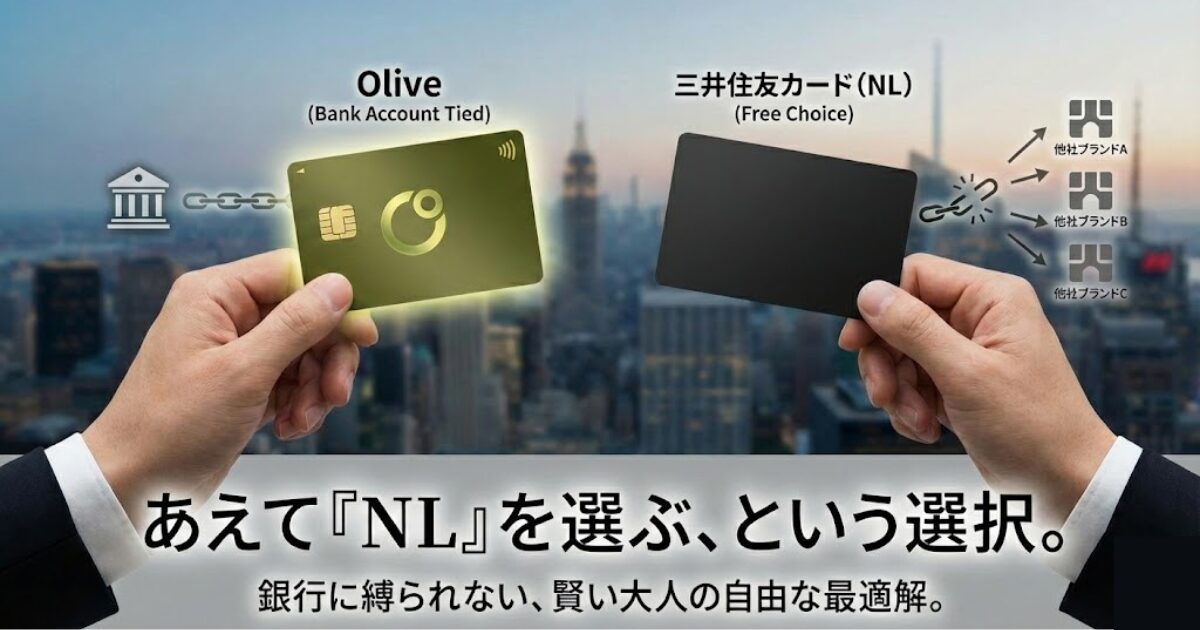
そう思っているなら、今選ぶべきはOliveではなく、原点にして頂点である「三井住友カード(NL)」です。
なぜ、三井住友カードはOliveを推しながらも、この(NL)を併売し続けているのか。そこには、「本当に賢いユーザー」を逃さないための、深い戦略が隠されているのです。
三井住友カード(NL)は「自由」を愛する投資家の極み
結論から言います。
三井住友カード(NL)の最大にして最強のメリットは、「引き落とし口座を自由に選べること」、そして「国際ブランドを選べること」です。
Oliveは三井住友銀行の口座が必須。これに対し(NL)は、あなたが今使っている楽天銀行、SBI住友信託、地方銀行……どこでも設定可能です。
「銀行に縛られず、クレジットカードとしての最高スペックだけを享受する。」
この「自由」こそが、複数の経済圏を渡り歩く現代のマネーハックにおいて、最も重要な要素になります。
三井住友カード(NL)がOliveを圧倒する「3つの強み」
「銀行口座」の束縛からの完全な解放
Oliveの最大のデメリット、それは「三井住友銀行の口座が強制される」ことです。
これによって、給与振込口座の変更や、既存の自動引き落としの組み直しといった、膨大な「面倒くさい作業」が発生します。
三井住友カード(NL)なら、そんなストレスはゼロです。
- 今のメインバンクのまま、Vポイント還元だけを最大化できる。
- 「銀行は楽天、カードは三井住友」といういいとこ取りが可能。
「システムの奴隷」になるのではなく、システムを「使い分ける」側であり続けたいなら、(NL)一択です。
「Mastercard」が選べるという、唯一無二の価値
これは意外と見落とされがちですが、決定的な違いです。
Oliveは「VISA」しか選べません。
しかし、三井住友カード(NL)なら「Mastercard」が選べます。
「どっちでもいいじゃん」と思うかもしれませんが、以下の層にとってMastercardは「必須」です。
- コストコユーザー:コストコで使えるクレジットカードはMastercardブランドのみ。
- au PAYチャージ:Mastercardなら、au PAYへのチャージルートが開ける。
「VISAしか持っていない」という状況は、決済の世界ではリスクでしかありません。サブカード、あるいはメインカードとしてMastercardを選べる(NL)は、守備範囲が格段に広いのです。
「フレキシブルペイ」という複雑な罠がない
Oliveには、一つのカードで「デビット・クレジット・ポイント」を切り替える機能がありますが、これが「設定ミスによる事故」を誘発します。
「クレジットで払ったつもりがデビットになっていて、残高不足で焦った」「ポイント還元が対象外になった」という声が絶えません。
三井住友カード(NL)は、純粋なクレジットカードです。
迷う余地も、設定ミスのリスクもありません。
「複雑なものは、それだけでコスト(時間の無駄)である」と考える合理的なあなたにとって、このシンプルさは何物にも代えがたいメリットになります。
【辛口比較】Olive vs 三井住友カード(NL)
どっちにすべきか迷っているあなたのために、忖度なしの比較表を用意しました。
| 項目 | 三井住友カード(NL) | Olive |
| 引き落とし口座 | どこでも自由 | 三井住友銀行のみ |
| 国際ブランド | VISA / Mastercard | VISAのみ |
| コンビニ等還元率 | 最大7%〜 | 最大7%〜+α(銀行特典) |
| SBI証券積立 | 対応 | 対応 |
| 家族カード | 発行可能 | 発行可能(制限あり) |
| 管理の楽さ | シンプル(迷わない) | 複雑(モード切り替え) |
正直に言えば、コンビニ等での還元率の「最大値」はOliveの方が高くなる可能性があります。しかし、その差は「選べる自由」を捨ててまで追い求めるべきものでしょうか?
「100万円修行」をするなら、どっちが正解?
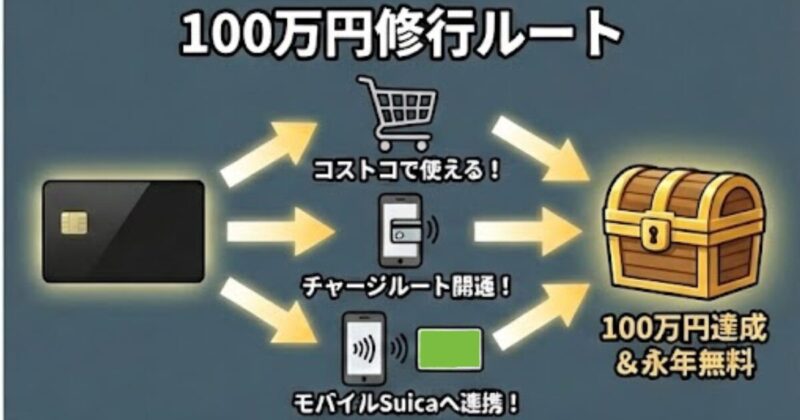
ゴールドカードの年会費を永年無料にする「100万円修行」。
これも、(NL)の方が有利なケースが多いです。
なぜなら、(NL)でMastercardを選べば、au PAYプリペイドカード経由でApple Payなどのチャージルートが使えるため、100万円のカウントを「日常の買い物以外」で稼ぎやすいからです。
「修行を最短で、かつスマートに終わらせたい」
そのエンジニア的な効率性を求めるなら、Mastercardブランドの三井住友カード(NL)ゴールドが、現時点での最適解になります。
「二枚舌」に見せないための論理武装、そして読者が「そこまで考えて選ぶのか!」と唸るプロフェッショナルな付加価値情報を3つ用意しました。
これを記事の後半、「100万円修行」のセクションの後あたりに挿入してください。
【プロの裏視点】(NL)にしかない「隠れた3つの付加価値」
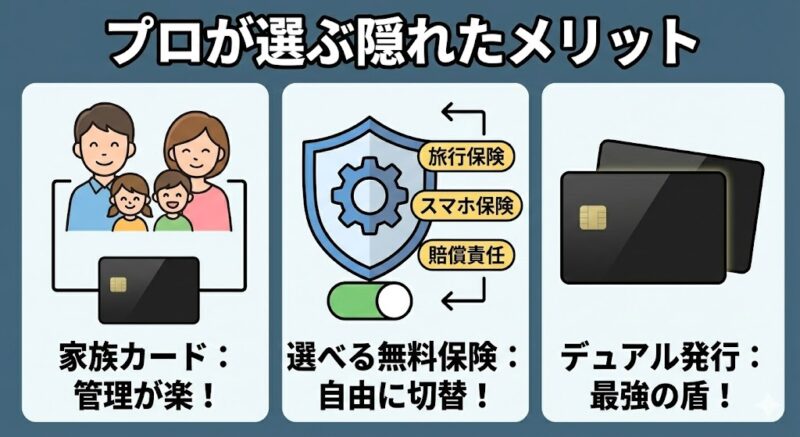
「ポイント還元率」という表面的な数字だけでは見えてこない、三井住友カード(NL)が「最強の道具」である理由を、AFPとSEの視点から深掘りします。
家族カードの「真の使い勝手」
実は、Oliveと(NL)の最大の差の一つが「家族カード」の仕様です。 Oliveの家族カードは、かつては発行自体ができなかったり、現在も引き落とし口座の制約があったりと、家族での家計管理には少しハードルがあります。
一方、三井住友カード(NL)の家族カードは、まさに「枯れた技術(安定したシステム)」です。
- 本会員の口座から一括引き落としが可能。
- 家族の利用分もすべて本会員にVポイントが貯まる。
「自分の分だけ得すればいい」のではなく、「家族全員で家計を最適化したい」というパパ・ママ世代にとって、(NL)の安定した家族カードシステムは、何物にも代えがたい安心感があります。
「選べる無料保険」のカスタマイズ性
三井住友カード(NL)には、自分のライフスタイルに合わせて付帯保険を切り替えられるサービスがあります。
通常は「海外旅行傷害保険」ですが、これを「日常生活賠償保険(自転車事故などの補償)」や「持ち物安心保険(スマホの破損など)」に無料で変更できるのです。
SE的に言えば「プラグインの差し替え」です。 旅行に行かない時期は日常生活の守りを固める。こうした「自分に最適化(パーソナライズ)できる柔軟性」は、パッケージ化されたOliveにはない、(NL)独自の強みです。
究極の「デュアル発行」戦略
最後に、プロだけがやっている裏技を教えます。 実は、三井住友カード(NL)は「VISA」と「Mastercard」の2枚持ちが可能です。
「なぜ2枚も?」と思うかもしれませんが、これが最強のバックアップになります。
- VISA:世界シェアNo.1。SBI証券のクレカ積立に使用。
- Mastercard:コストコやau PAYチャージ用。
100万円修行もそれぞれのブランドで判定されるため、まずはMastercardで「永年無料」を勝ち取り、その後VISAを追加して証券口座に紐付ける……といった「多層防御」の資産形成システムを構築できるのは、(NL)という自由な土台があるからこそです。
あなたは「駒」になるか、「プレイヤー」としての自由を選ぶか
三井住友銀行という巨大なチェス盤の「駒」となり、用意されたパッケージ(Olive)の中で最大限の恩恵を受ける。それは一つの正解です。
しかし、もしあなたが「自分の銀行システムを壊したくない」「状況に合わせてMastercardや保険を使い分けたい」と願うプレイヤーなら、選ぶべきは間違いなく三井住友カード(NL)です。
- 銀行口座に縛られない自由
- Mastercardという戦略的選択肢
- 家族カードや保険の確かな実用性
「銀行を変えるのが面倒くさい」という直感。それは単なる怠慢ではなく、「今の自分の自由な環境を守りたい」という賢明な生存本能です。
三井住友カード(NL)は、そんなあなたの「こだわり」に応えてくれる、数少ない「本物の道具」です。承認が降りるその時まで、自分ならどの国際ブランドで、どの保険を組み合わせて戦うか。最強の構成(ビルド)を妄想しながら待っていてください。