※本記事の内容は、2026年10月時点の公開情報・法令・社会保険規約に基づき検証しています。
毎日の家計をやりくりしながら、シフトを少し増やして家族のために収入を増やそうと努力しているパート・アルバイト就労者の方にとって、給与明細を開いた瞬間の違和感ほどやるせないものはありません。「働く時間を増やしたはずなのに、なぜか手取りが先月より減っている」「106万円の壁を少し超えただけで、年間10万円以上も口座に残るお金が削られた」という声が、現場から数多く寄せられています。
日々の業務や家事に追われる中で、複雑怪奇な社会保険制度の条文をすべて把握することなど到底不可能です。「もっと制度を勉強しておくべきだった」とご自身を責める必要は一切ありません。これはあなたの努力不足ではなく、日本の社会保険制度と税制が交差する結節点に生じる「構造的な仕様のゆがみ」が原因だからです。
多くの人が「契約時の労働条件のまま、あるいは店舗責任者に言われるがままシフトを組んで放置」してしまっています。本記事では、年収106万円の前後で具体的に何が起きるのか、そして手取りの逆転現象を解消して「真のプラス」に転じる境界線がなぜ「年収125万円」になるのかを、客観的な数理モデルを用いて冷徹に分解していきます。
年収106万円で手取りが急落する「働き損ゾーン」の数理構造
まず、なぜ額面年収が増加しているにもかかわらず、手取り額が約15万〜16万円も急落してしまうのか、そのメカニズムを整理します。2026年10月現在、最低賃金が全国的に引き上げられたことで、かつて目安とされていた「月額8.8万円」の賃金要件は実質的な意味を失い、焦点は「週所定労働時間20時間以上」という時間の壁へ完全にシフトしています。
短時間労働者に対する健康保険・厚生年金保険の適用要件:
出典:厚生労働省「社会保険適用拡大特設サイト」
1. 週の所定労働時間が20時間以上であること
2. 勤務先の被保険者数が常時51人以上であること(特定適用事業所)
3. 2か月を超える雇用の見込みがあること
4. 学生でないこと
配偶者の扶養内(健康保険の被扶養者、国民年金第3号被保険者)にとどまっている段階(例:年収105万円)では、本人の社会保険料負担は「0円」です。所得税や住民税がごくわずかに発生するものの、額面のほぼ全額に近い約104.5万円が手取りとして手元に残ります。
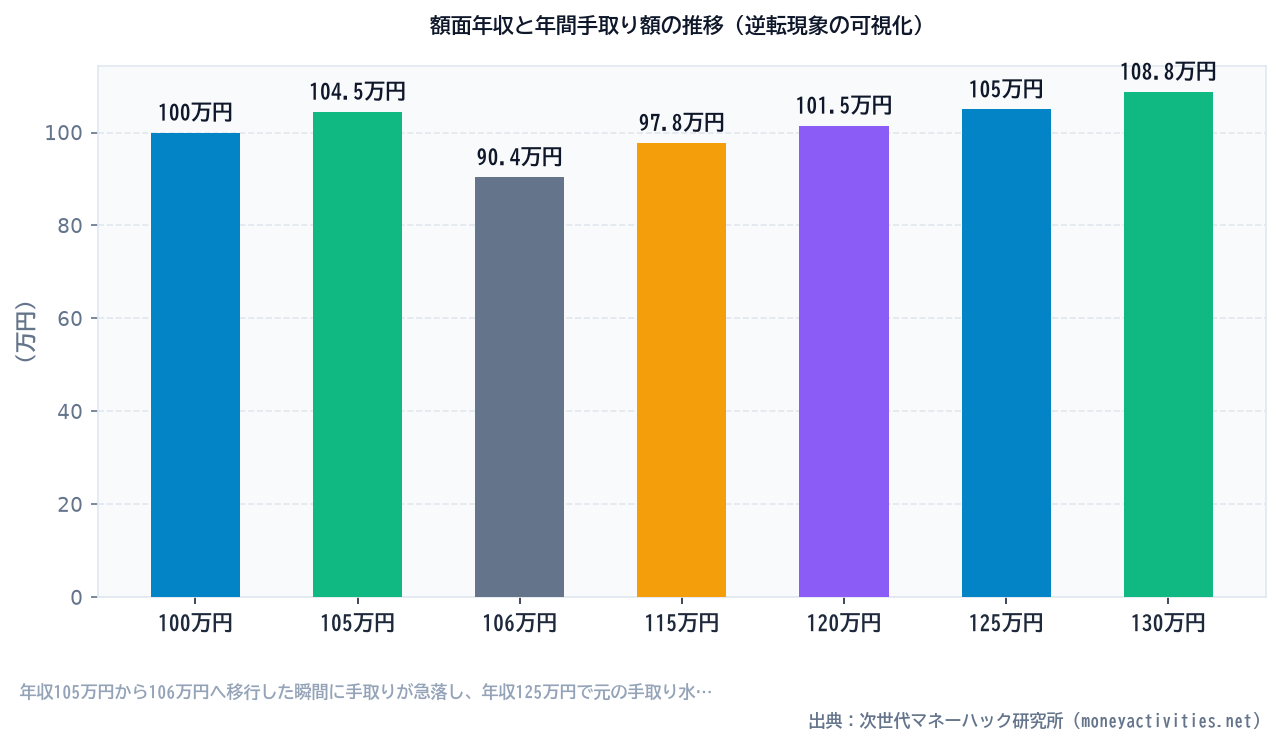
しかし、週20時間以上の勤務となり社会保険の強制適用基準を満たすと、健康保険料(約5%・事業主折半後)と厚生年金保険料(9.15%・事業主折半後)、さらに雇用保険料が毎月の給与から天引きされます。標準報酬月額8.8万円の場合、労使折半後の本人負担分だけで毎月約1.3万円、年間で約15.6万円の固定キャッシュアウトが発生します。結果として、年収106万円稼いだ人の手取りは約90.4万円まで落ち込み、年収105万円で抑えていた人よりも手取りが約14.1万〜16万円も少なくなってしまうのです。
年収帯別シミュレーション:手取りが回復する「125万円」の分岐点
では、この理不尽な「働き損ゾーン」を脱出し、扶養内で働いていた頃の手取り水準(約105万円)を取り戻すには、具体的にいくら稼ぐ必要があるのでしょうか。以下の表は、東京都内の特定適用事業所に勤務するパート従業員(40歳未満、配偶者の扶養から外れて自身で社会保険に加入)をモデルケースとした、額面年収と手取り額の推移試算です。
| 額面年収 | 社会保険料(本人負担) | 所得税・住民税 | 年間手取り額 | 扶養内(105万)との差額 |
|---|---|---|---|---|
| 100万円 | 0円 | 0円 | 1,000,000円 | -45,000円 |
| 105万円(扶養上限目安) | 0円 | 約5,000円 | 1,045,000円 | 基準値(±0円) |
| 106万円(社保加入直後) | 約156,000円 | 0円 | 904,000円 | -141,000円 |
| 115万円 | 約170,000円 | 約2,000円 | 978,000円 | -67,000円 |
| 120万円 | 約178,000円 | 約7,000円 | 1,015,000円 | -30,000円 |
| 125万円(逆転境界線) | 約188,000円 | 約12,000円 | 1,050,000円 | +5,000円 |
| 130万円 | 約194,000円 | 約18,000円 | 1,088,000円 | +43,000円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する※試算の前提:協会けんぽ(東京支部)2026年度保険料率を想定。基礎控除・給与所得控除適用後。個別の税務判断は所轄税務署や税理士等の専門家にご相談ください。
数理シミュレーションの結果は極めて明白です。社会保険に加入した場合、額面年収が125万円(月収約10.4万円)に到達して初めて、手取り額が約105万円となり、扶養内ギリギリで働いていた時点の可処分所得を上回ります。つまり、年収106万〜124万円のゾーンでシフトを微増させることは、労働時間を増やしながら家計の手取りを削るという、最も非効率な選択になってしまうのです。
世帯全体に波及する「配偶者手当」の消失リスク
さらに見落としてはならないのが、世帯主(配偶者)側の勤務先から支給されている「家族手当・配偶者手当」の存在です。人事院の調査等でも明らかなように、いまだ多くの民間企業が「配偶者の年収が103万円または106万円以下」であることを条件に、月額1万〜2万円前後の手当を支給しています。
もし妻が年収106万円を超えて社会保険に加入した結果、夫の給与から月1.5万円(年間18万円)の配偶者手当が打ち切られた場合、妻の手取り減少(約15万円)と合算して、世帯全体では年間30万円以上の可処分所得が吹き飛ぶ計算になります。個人の手取りだけでなく、「世帯全体のキャッシュフロー」として境界線を把握することが不可欠です。
制度を理解した上で自動的に身を守るフェイルセーフの設計
ここまでの数字を見て、「社会保険に入るのは損ばかりだ」と早合点する必要はありません。厚生年金に加入することは、将来受け取る老齢厚生年金が増額されるだけでなく、万が一の病気や怪我で働けなくなった際の「傷病手当金」、障害を負った際の「障害厚生年金」など、手厚い公的セーフティネットが本人の名義で構築されるという重大な実利を伴います。
重要なのは、「感情的に加入を嫌がる」ことでも「思考停止で言われるがまま働く」ことでもなく、自社の契約仕様に合わせた安全装置をあらかじめ組んでおくことです。多忙な日常の中で、毎年変わる法改正の数式を電卓で叩き続ける必要はありません。以下の3つのフェイルセーフ基準を機械的に当てはめてください。
- 現状維持戦略(抑制型):週の所定労働時間を「19.5時間以下」に固定し、契約上の雇用条件として明文化する。年収105万円以下を死守し、目先の即時手取りを最大化する。
- 突破成長戦略(拡充型):社会保険に加入することを前提とし、最初から「週25時間以上・年収130万円以上」を狙えるシフトを会社と合意する。125万円のデッドゾーンを一気に飛び越える。
- 企業支援策の確認:勤務先が「年収の壁・支援強化パッケージ」に基づく社会保険適用促進手当(手取り減を補填する手当)を導入しているか確認し、過渡期の負担軽減措置を利用する。
今日から実行できる家計防衛のスマートアクション
手取りの逆転現象を回避し、あなたの貴重な労働時間を確実に資産へ変えるための手順は極めてシンプルです。
まずは直近3か月の給与明細を取り出し、「週の平均勤務時間」と「基本給・諸手当の内訳」を確認してください。交通費や臨時の一時金は社会保険の106万円算定基準(月額8.8万円要件は撤廃傾向ですが、契約上の所定時間判定)とは切り離して整理する必要があります。その上で、店舗責任者や人事担当者に対し、「週19時間未満のシフト枠に抑えるか」、あるいは「週25時間以上の安定したシフト枠を確保できるか」の二者択一で相談を持ちかけてください。中途半端な週21〜22時間勤務が、家計にとって最もリスクの高い選択となります。
また、自らの就労調整と配偶者の税金・手当、将来の年金受給額まで含めた「世帯全体の長期収支」を正確に把握したい場合は、客観的なシミュレーション基盤の活用が有効です。当研究所がシミュレーションロジックの検証で協力した外部のAI家計・資産基盤であるLUMIADVISなどを活用すれば、現在の働き方を変えた場合に世帯の手取りがどう推移するかを客観的に可視化できます。
制度の仕組みを知り、境界線の手前で踏みとどまるか、あるいは境界線を大きく越えて駆け抜けるか。ご自身のライフスタイルに合わせた確実な航路を選択し、納得のいく手取りを守り抜いてください。
総合マネーナビゲーション「LUMIADVIS ポータル」
税制・社会保険・住宅購入など、複雑な公的制度をワンストップで検証できる総合ポータル。あなたの現在地から最適な最適解を導きます。