毎月のシフトをやりくりし、年末が近づくたびに「扶養の範囲を超えないように」とカレンダーとにらめっこしてきた方は少なくないはずです。日々の家事や育児、仕事に追われる中で、制度の細かな変更点まで逐一追いかける余裕などないのが当たり前です。
「気になりつつも、なんとなく以前と同じシフトのまま放置してしまっている」という状態であっても、ご自身を責める必要はまったくありません。しかし、制度のルール変更は待ってくれません。
本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。現在進行している社会保険の適用拡大によって、従来の「106万円の壁」が事実上どのように変化し、私たちの手取りと将来の年金受給額にどのような影響を及ぼすのかを工学的に分解していきます。
【重要】投資・資産形成に関する留意事項
本記事で触れる老後資金設計や資産形成の考え方は制度解説を目的としたものであり、特定の投資行動を勧奨するものではありません。資産運用には元本割れ等のリスクが伴うため、最終的な判断や金融商品の選択はご自身のライフプランやリスク許容度に合わせて自己責任で行ってください。当メディアでは投資結果に伴ういかなる責任も負いかねます。また、個別の税務判断については所轄税務署や税理士等の専門家へご相談ください。
給与明細を見て驚く「手取り急減」の工学的メカニズム
全国的な最低賃金の引き上げに伴い、週20時間以上勤務すると自然と月額8.8万円(年収約106万円)を超えるパート労働者が大半を占めるようになりました。これに伴い、従来の年収基準であった「106万円の壁」は事実上形骸化し、基準は「週の所定労働時間20時間以上」の実労働時間へと一本化されつつあります。
これまで夫の扶養(国民年金第3号被保険者および健康保険の被扶養者)に入り、社会保険料の自己負担ゼロで働いてきた方が、週20時間以上の勤務によって勤務先の社会保険へ加入した場合、給与から天引きされる金額は決して小さくありません。
短時間労働者に対する健康保険・厚生年金保険の適用拡大は、働き方に応じた公平な処遇の実現および将来のより手厚い年金給付の確保を目的として段階的に推進されています。
出典:厚生労働省「社会保険適用拡大特設サイト」
では、年収106万円(月収約8.8万円)の労働者が社会保険に加入した瞬間に、手取りはどう変化するのでしょうか。感情論を排し、冷徹に数理を検証してみましょう。
年収106万円モデルにおける年間保険料負担の内訳
- 厚生年金保険料(本人負担9.15%):約96,600円/年(標準報酬月額8.8万円×9.15%×12か月)
- 健康保険料(協会けんぽ等・本人負担約5%):約52,800円/年(40歳未満想定)
- 雇用保険料(0.6%)および税額調整:約8,600円/年
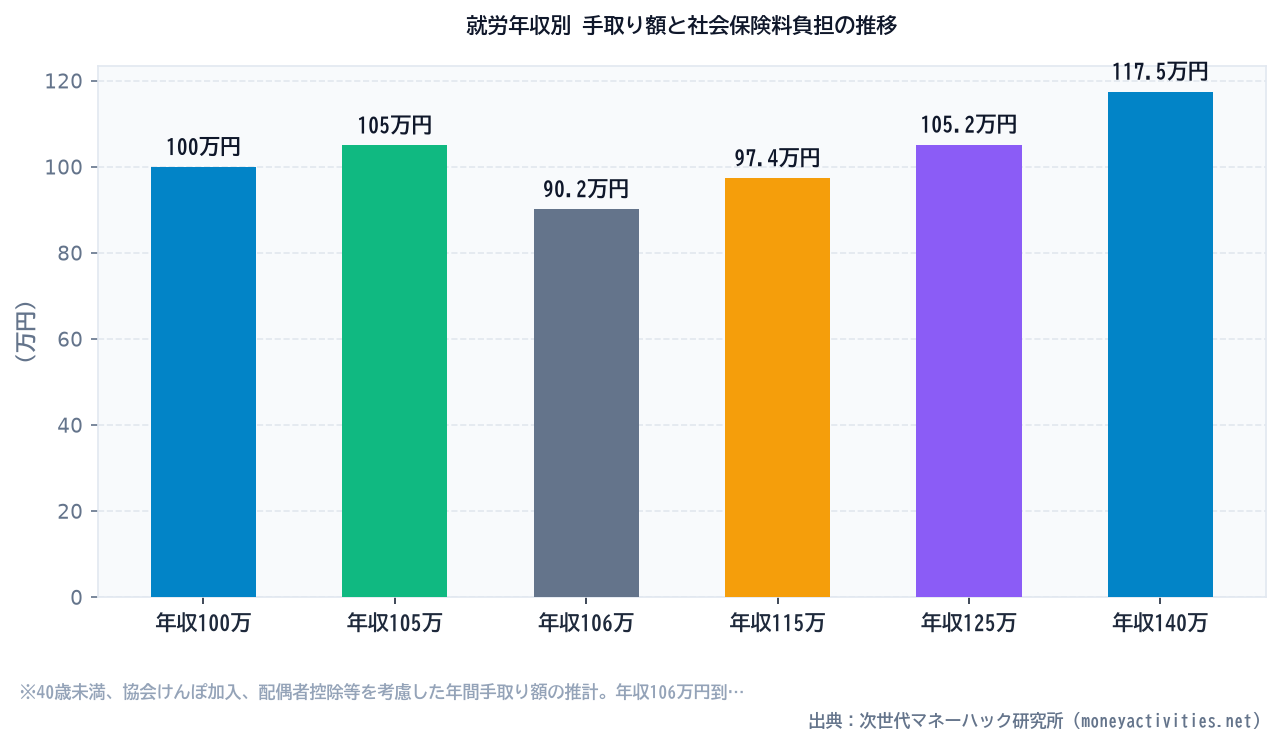
これらを合算すると、年間約15.8万円(月額約1.3万円)が手取りから直接差し引かれます。年収105万円で扶養内に収まっていた時期の手取りが約105万円であったのに対し、106万円に達して社会保険に加入した途端、手取りは約90.2万円へと急落する現象が起こります。
| 就労年収 | 社会保険加入の有無 | 社会保険料の自己負担(年額) | 推定年間手取り額 | 105万円就労時との手取り差額 |
|---|---|---|---|---|
| 100万円 | 未加入(扶養内) | 0円 | 約100.0万円 | -5.0万円 |
| 105万円 | 未加入(扶養内) | 0円 | 約105.0万円 | 基準点(±0円) |
| 106万円 | 加入(週20時間以上) | 約15.8万円 | 約90.2万円 | -14.8万円 |
| 115万円 | 加入 | 約17.1万円 | 約97.4万円 | -7.6万円 |
| 125万円 | 加入 | 約18.6万円 | 約105.2万円 | +0.2万円(逆転回復) |
| 140万円 | 加入 | 約20.8万円 | 約117.5万円 | +12.5万円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
上記の試算比較表が示す通り、社会保険加入前の「手取り105万円」を取り戻すための損益分岐点は年収約125万円です。つまり、年収106万円から124万円までのゾーンは、働いた時間に対して手取りが追いつかない「手取りの谷」となります。
支払った保険料が「76歳」でプラスへ転じる数理ロジック
「手取りが15.8万円も減るなら、労働時間を週19時間に抑えるしかない」と結論付けるのは早計です。社会保険料は単なる税金(掛け捨てのコスト)ではなく、将来の給付と保障を買うための「権利料」という側面を持っているためです。
ここで、現役時代に負担した厚生年金保険料が、老後に何歳まで生きれば元を取れるのかという「回収損益分岐点」を計算してみましょう。
老齢厚生年金の受給増加額と回収年数
月収8.8万円で厚生年金に1年間加入した場合、将来原則65歳から受給できる「老齢厚生年金(報酬比例部分)」の年額は次のように算出されます。
老齢厚生年金の年額上乗せ計算式
平均標準報酬月額88,000円 × 5.481 ÷ 1,000 × 12か月 = 約5,788円(年額)
本人負担の厚生年金保険料は年額約96,600円です。これに対し、支払った保険料全額は「社会保険料控除」として所得控除の対象となるため、本人または世帯主(配偶者)の所得税・住民税が約15%〜20%軽減されます。実質的な自己負担額は年間約7.7万〜8.0万円程度まで圧縮されます。
この実質負担額(約8万円)を、老後に毎年上乗せされる年金額(約5,788円)で除算すると、回収に要する期間は約10.5年〜11年となります。
受給開始年齢65歳 + 回収期間11年 = 76歳
厚生労働省の統計によると、日本人女性の65歳時点における平均余命は約24年(約89歳まで生存)です。つまり、76歳という損益分岐点は平均寿命よりも13年以上手前に位置しており、数理上は回収できる確率が極めて高い投資構造になっていることがわかります。
さらに、会社員やパートが加入する厚生年金保険料は「労使折半」であり、本人が支払った金額と同額を勤務先の会社が負担して積み立てています。個人の預貯金や民間保険では絶対に実現できない「実質2倍のレバレッジ」が効いている点も見落としてはなりません。
年金以外のセーフティネットが付帯する優位性
回収できるのは老後の年金だけではありません。扶養から抜けて自ら社会保険に加入することで、以下の2つの強固な公的セーフティネットが自動的に手に入ります。
- 傷病手当金:業務外の病気や怪我で働けなくなった場合、通算1年6か月にわたり給与の約3分の2が支給されます(第3号被保険者や国民健康保険には原則存在しない保障です)。
- 障害厚生年金:万一障害状態に該当した場合、基礎年金に加えて報酬比例部分が上乗せ支給され、要件によっては3級の軽度障害でも保障の対象となります。
知識ゼロでも迷わない「働き方OS」の3分岐ルート
ここまで数理的な仕組みを解説してきましたが、読者の皆様が分厚い年金関係の法令集を読み込む必要は一切ありません。重要なのは、ご自身のライフステージと健康状態に合わせて、以下の「3つの基本方針」から自分に合うレーンを選ぶことだけです。
ルートA:徹底防御型(週19時間以内・月8.8万円未満に固定)
「数年以内に子育てが落ち着いたら正社員を目指す」「今はどうしても育児や介護に時間を割かなければならない」という過渡期にある場合、意図的に労働時間を週20時間未満にコントロールし、目先の手取り最大化を優先する現実的なアプローチです。ただし、シフト管理の厳格化が必要であり、最低賃金が改定されるたびに勤務時間を削る調整が発生します。
ルートB:突破前進型(週25〜30時間・年収125万円以上へ拡大)
手取りの谷を労働時間で突破し、手取りを105万円以上に回復させつつ、老後の終身年金と傷病手当金を手に入れる王道のアプローチです。週25時間〜30時間程度までシフトを広げることで、世帯全体のキャッシュフローを純増させることができます。
ルートC:資産形成ハイブリッド型(社会保険加入+新NISA積立)
社会保険に加入して公的保障(傷病手当金・障害年金)を手厚くした分、重複している過剰な民間医療保険(月額数千円〜1万円程度)を解約・スリム化します。そこで浮いた固定費と手取りの一部を新NISA等の非課税制度へ回すことで、老後資金の複利運用と公的年金の上乗せを両輪で走らせる戦略です。
今日から実行できるスマートな家計・シフト再設計アクション
社会保険の適用拡大は、一見すると「手取りを減らす不都合な変更」に見えます。しかし数理の全体像を俯瞰すれば、「公的保障を安価に手に入れ、76歳以降の長生きリスクを会社負担付きでヘッジする機会」とも捉え直すことができます。
今すぐできるアクションとして、まずは以下の2点を確認してみてください。
- 現在の月間所定労働時間の確認:雇用契約書上の週労働時間が何時間になっているかを確認します(週20時間の境界線)。
- 配偶者側の「家族手当」支給要件の確認:配偶者の勤務先で「妻の年収103万円・106万円以下」を条件とする配偶者手当が支給されていないかを点検します(会社独自の手当が消える場合、世帯全体の損失計算が変わるためです)。
制度に振り回されるのではなく、その仕様を正しく理解した上で、ご自身とご家庭にとって最もストレスの少ない着地点を選び取っていきましょう。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。