毎月のシフト表を見つめながら、「これ以上シフトに入ると扶養から外れて損をしてしまうのでは……」と電卓を叩いてはため息をついていませんか。物価高が続く中で少しでも家計の足しにしたいと願う一方で、制度が複雑すぎて何時間働くのが正解なのか分からなくなるのは当然のことです。日々のお仕事や家事、育児に追われる中で、頻繁に変わる社会保険の細かな条文まで追いきれないのは決してあなたの勉強不足ではありません。
しかし、制度の仕組みを把握しないまま「良かれと思って少しだけ勤務時間を増やした」結果、翌月の給与明細を見て愕然とするケースが多発しています。額面の給与は増えているのに、天引きされる保険料のせいで口座に振り込まれる金額がごっそり減ってしまう現象です。本記事では、2026年10月時点の最新制度に基づき、手取りが急減する構造的なカラクリと、働き損を抜け出す明確な境界線を数理的に解き明かします。
【本記事の前提条件と確認事項】
本記事は2026年10月時点の公表法令・社会保険制度規約に基づいて執筆しています。個別の税額計算や確定申告等の具体的な税務判断については、所轄税務署や税理士等の専門家へご相談ください。また、将来のライフプランや資産形成における最終判断は、ご自身の家計状況やリスク許容度に応じて自己責任で行っていただくようお願いいたします。
給与明細の違和感!額面が増えても手取りが減る構造の正体
2026年10月、年金制度改正法に基づく短時間労働者への社会保険適用拡大が新たな節目を迎えました。これまで広く意識されてきた「月額賃金8.8万円以上(年収約106万円)」という賃金要件が実質的に撤廃され、判断基準の軸は完全に「週所定労働時間20時間以上」へと一本化されました。最低賃金の全国的な上昇により、週20時間働けば自然と月額8.8万円を超える地域が大半となったための措置です。
現在、従業員数51人以上の企業(特定適用事業所)で働くパート・アルバイトの方が週20時間以上の契約を結ぶと、本人の意思に関わらず社会保険(健康保険・厚生年金保険)への加入が義務付けられます。ここで多くの生活者を悩ませているのが、いわゆる「手取り逆転現象」です。
短時間労働者に対する健康保険・厚生年金保険の適用拡大において、週所定労働時間20時間以上等の要件を満たす労働者は、被用者保険の適用対象となる。
出典:厚生労働省「社会保険適用拡大特設サイト」
配偶者の扶養(第3号被保険者)に入っていたときは、本人の健康保険料や年金保険料の負担は原則として発生しませんでした。しかし、週20時間を超えて自身で社会保険に加入した瞬間、健康保険料(約5%)、厚生年金保険料(9.15%)、雇用保険料(0.6%)が給与から天引きされ始めます。その結果、額面年収が105万円から106万円へとわずか1万円増えただけでも、年間約15万〜16万円もの自己負担が新たに発生し、振り込まれる手取り額が急落してしまうのです。
手取り逆転の数理分解!損益分岐点「年収125.4万円」の試算
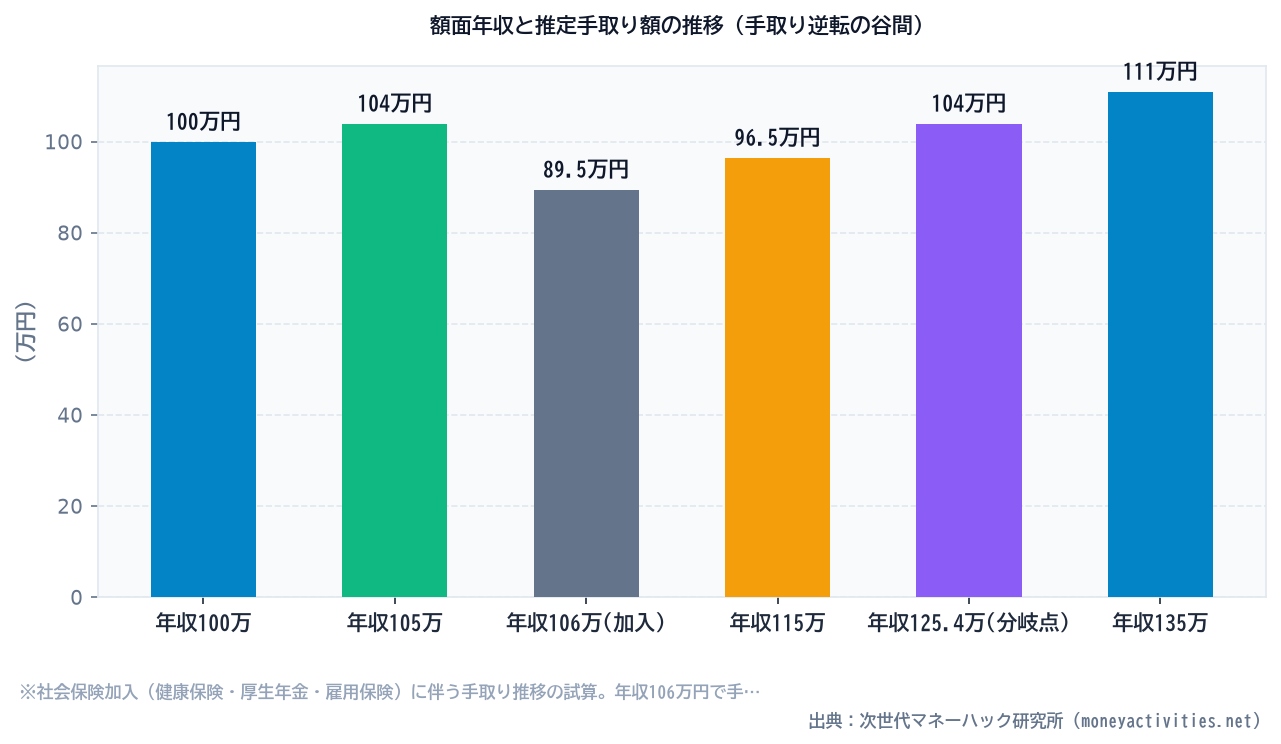
では、具体的に年収がいくらのときに、どれだけの手取り減少が発生するのでしょうか。一般的なパートタイマー(40歳未満、配偶者控除対象、介護保険料非該当、賞与なし)をモデルケースとして、額面年収ごとの実質手取り額を算出したシミュレーションが以下の表です。
| 額面年収 | 週所定労働時間 | 社会保険料負担 | 所得税・住民税 | 年間手取り額 | 扶養内(105万)との差 |
|---|---|---|---|---|---|
| 100万円 | 約18時間 | 0円 | 約0円 | 約100.0万円 | -4.0万円 |
| 105万円 | 約19時間 | 0円 | 約1.0万円 | 約104.0万円 | 基準(±0円) |
| 106万円 | 週20時間(社保加入) | 約15.5万円 | 約1.0万円 | 約89.5万円 | -14.5万円(手取り激減) |
| 115万円 | 約22時間 | 約16.8万円 | 約1.7万円 | 約96.5万円 | -7.5万円 |
| 120万円 | 約23時間 | 約17.6万円 | 約2.2万円 | 約100.2万円 | -3.8万円 |
| 125.4万円 | 約24時間 | 約18.4万円 | 約3.0万円 | 約104.0万円 | ±0円(損益分岐点) |
| 135万円 | 約26時間 | 約19.8万円 | 約4.2万円 | 約111.0万円 | +7.0万円 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
数理モデルが示す結論は明快です。扶養内で働いていた「年収105万円(手取り約104万円)」の水準を取り戻すためには、額面で「年収125.4万円」まで稼ぎを増やさなければなりません。年収106万円から125万円の手前までは、働いた労働時間と労力に対して手取りが目減りする、いわば「働き損の谷間」と呼ばれる警戒ゾーンとなります。
時給1,000円〜1,200円前後で換算すると、年収105万円から125.4万円へ引き上げるには、年間でおよそ170時間〜200時間、月あたり約15時間〜17時間多くシフトに入る計算になります。この追加の労働時間を捻出できるかどうかが、最初の判断の分かれ目となります。
世帯全体を揺るがす「配偶者手当」の消失リスク
さらに見落としてはならないのが、世帯主(配偶者)側の勤務先から支給されている「家族手当・配偶者手当」の存在です。厚生労働省の調査等でも明らかなように、民間企業の多くがいまだに配偶者手当の支給基準を「社会保険の扶養内(年収130万円未満、または106万円未満)」に設定しています。
もし妻が社会保険に加入したことで、夫の給与から月額1万5,000円(年間18万円)の配偶者手当が打ち切られた場合、世帯全体の可処分所得はさらに18万円吹き飛びます。本人の手取り減少14.5万円と合算すると、世帯単位では年間30万円以上のマイナスとなる計算です。本人の働き方を見直す際は、必ず配偶者の会社の就業規則に記載された手当支給要件を確認しなければなりません。
制度を理解し尽くす必要はない!手取りを守る2大ルート
数字のインパクトに圧倒されて、「もう働くのをやめようか」「制度が難しくてついていけない」と落胆する必要はありません。複雑怪奇に見える制度も、工学的なシステムとして捉えれば、取るべき出口戦略は以下の2つのどちらかに集約されます。
ルートA:週19.5時間以内に抑えて「手取り効率」を最大化する
家庭環境や介護、体力的な事情により、これ以上労働時間を増やすことが難しい場合は、契約上の「週所定労働時間を19.5時間以内」に確実に固定する戦略が最も合理的です。社会保険の適用要件は実働時間ではなく、原則として雇用契約書上の所定労働時間で判定されます。突発的な残業等で一時的に週20時間を超えたとしても、契約自体が週20時間未満であれば直ちに強制加入とはなりません。シフトを適切にコントロールし、扶養内の手取り率(約98〜99%)を維持する守りの選択です。
ルートB:年収130万円超へ突き抜けて「長期資産」を増やす
子どもの教育費などで将来まとまった資金が必要な場合や、時間に余裕がある場合は、手取りの谷間を一気に飛び越えて週25〜30時間(年収130万〜150万円以上)を目指す攻めの選択が推奨されます。目先の手取りは一時的に目減りしますが、社会保険加入には以下のような極めて強力な「公的セーフティネット」が標準付帯します。
- 厚生年金の上乗せ受給: 自身が支払った保険料に応じて、将来受け取れる年金額が生涯にわたって増額される。
- 傷病手当金の受給権: 病気やケガで連続して3日以上休業した場合、4日目から給与(標準報酬日額)の3分の2が最長1年6カ月支給される。
- 障害厚生年金の保障: 万が一重い病気や事故で障害が残った際、基礎年金に加えて報酬比例の厚生年金が手厚く上乗せされる。
これらは民間の保険会社で加入すれば月額1万円以上の保険料に匹敵する手厚い保障です。つまり、天引きされる保険料は単なる掛け捨てのコストではなく、「民間の医療保険や就業不能保険の代わり」として機能しています。
最短で最適解を導くアクション!民間固定費のスリム化
手取りの減少を最小限に抑えつつ世帯の資産防衛を図るための最も賢明なアクションは、「社会保険の加入に伴い、重複することになった民間の保険料を削減すること」です。
多くの家庭では、扶養内に入っていた時期に契約した「民間の医療保険」「入院日額特約」「就業不能保険」をそのまま払い続けています。しかし、自身で社会保険に加入して「傷病手当金」や「高額療養費制度」の対象となった今、民間の手厚い医療特約は保障が重複し、過剰防衛(固定費の無駄遣い)になっているケースが極めて多いのです。
手取りが月額換算で約1万2,000円減ったとしても、重複していた民間の医療保険や生命保険を見直して月8,000円〜1万円の保険料をスリム化できれば、実質的な家計のダメージはほぼ完全に相殺できます。シフトを無理に削ったり家族関係をギクシャクさせたりすることなく、家計全体の支出構造をシステム的に適正化することが、2026年を賢く乗り切る確実な処方箋となります。
中立系保険見直し相談【ミライ帖】
言われるがまま入った不要な特約をあぶり出し、公的保険の適用範囲をベースに手元に残る現金を最大化する保障再設計。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。