春先の繁忙期、プロジェクトの佳境や新年度の業務立ち上げで「今月も残業が20時間を超えてしまった」と疲れた体を引きずって帰宅するビジネスパーソンは少なくありません。激務を乗り越え、給与明細に記載された残業手当を見て少し報われた気持ちになったのも束の間、秋風が吹き始める9月や10月の給与明細を見て違和感を覚えた経験はないでしょうか。
「春先より残業が格段に減っているのに、なぜか毎月の差引支給額(手取り)が以前より減っている気がする……」
本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。日々の業務に忙殺され、社会保険の分厚いルールブックや給与明細の控除欄を細部まで点検する余裕がないのは当然のことです。ご自身の管理不足を責める必要はまったくありません。しかし、給与天引きの仕様をブラックボックスのまま放置していると、知らないうちに「年間数万円規模の手取り」が構造的に目減りし続ける現実が存在します。
春の残業手当が1年間の控除額を固定化する数理アーキテクチャ
会社員が毎月支払っている厚生年金保険料や健康保険料は、毎月の実際の給与額に応じてその都度計算されているわけではありません。行政および企業側の事務コストを抑えるため、年1回決定される「標準報酬月額」という仮想的なランク(等級)に当てはめて計算されています。
その標準報酬月額を決定する年次イベントが、毎年7月に会社から年金事務所等へ提出される「算定基礎届」に基づく「定時決定」です。
定時決定とは、毎年7月1日現在で使用されている事業所において、4月・5月・6月に支払われた報酬の平均額を計算し、その年の9月から翌年8月までの標準報酬月額を決定する手続きです。
出典:日本年金機構「算定基礎届の提出」
この仕組みの最も重要なポイントは、「4月・5月・6月の3か月間に支給された報酬の平均」が、当年9月から翌年8月までの丸1年間(12か月間)、保険料計算の基礎として完全にロックされるという仕様です。算入される報酬には基本給だけでなく、役職手当、通勤手当、そして時間外労働に伴う「残業手当」がすべて含まれます。
つまり、4〜6月に集中して残業を行い、7月以降に残業がゼロに戻ったとしても、秋以降の12か月間にわたって「春の繁忙期基準で計算された重い社会保険料」が毎月固定で徴収され続けることになります。
等級境界線のジャンプで生じる「手取り年6.4万円の逆転現象」
標準報酬月額は、厚生年金が32段階(8.8万円〜65万円)、健康保険が50段階(5.8万円〜139万円)という階段状のブラケット(等級区分)で構成されています。この階段のステップを1段跨ぐか否かによって、月々の天引き額が不連続に跳ね上がります。
2026年度(令和8年度)現在、社会保険料率は以下の通り設定されています(労使折半・個人負担分):
- 厚生年金保険料率:9.15%(労使合計18.30%)
- 健康保険料率(協会けんぽ平均):約5.00%(労使合計約10.00%)
- 子ども・子育て支援金率(2026年導入):約0.115%(労使合計約0.23%)
- 介護保険料率(40歳以上65歳未満):約0.80%(労使合計約1.60%)
40歳以上の会社員であれば、給与から差し引かれる社会保険料の個人負担率は合計約15.065%(40歳未満でも約14.265%)に達します。
ここで、標準報酬月額の境界線付近に位置する会社員のモデルケースを数理的に検証してみましょう。
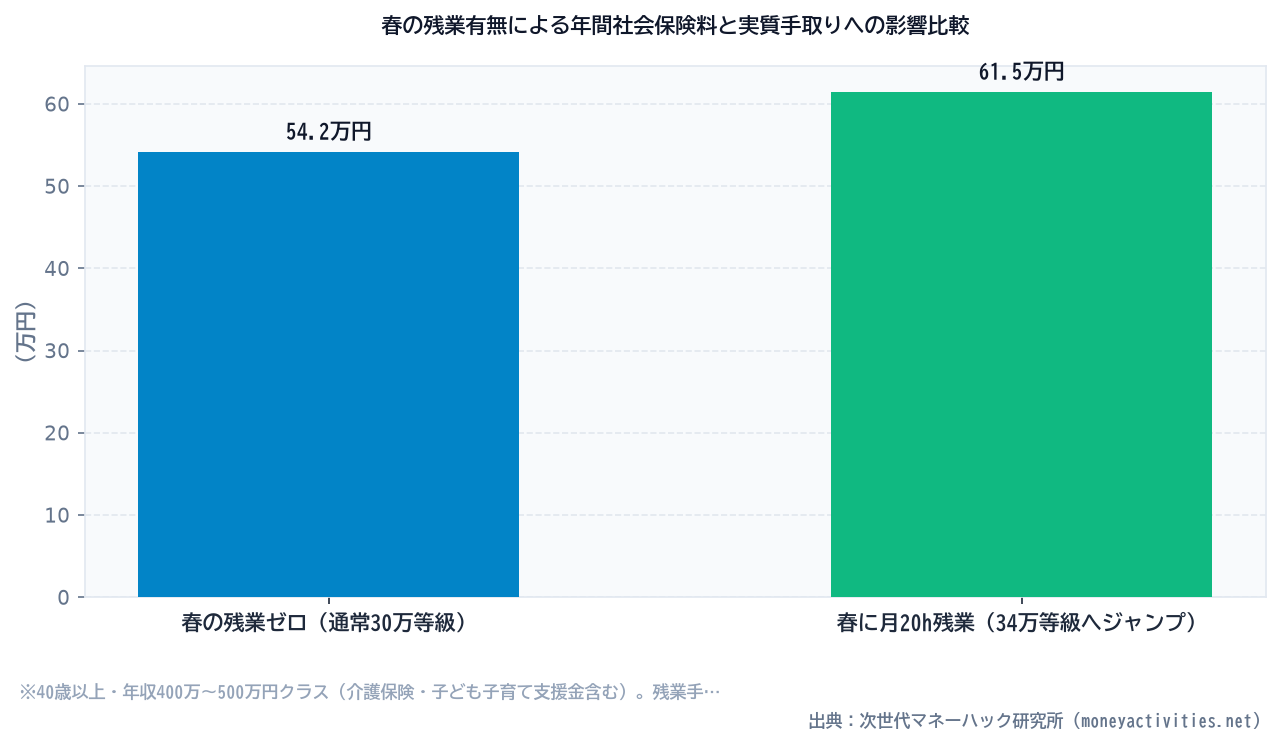
| 項目 | パターンA:残業ゼロ(通常維持) | パターンB:春に月20時間残業(2等級増) | 差額・影響(B − A) |
|---|---|---|---|
| 基本給・通常報酬月額 | 305,000円 | 305,000円 | 0円 |
| 4〜6月平均残業手当(20h/月) | 0円 | 50,000円(時給2,000円×1.25) | +50,000円 |
| 4〜6月支給総額の平均 | 305,000円 | 355,000円 | +50,000円 |
| 決定される標準報酬月額 | 300,000円(第22等級) | 340,000円(第24等級) | +40,000円(2段階ジャンプ) |
| 月額社会保険料(40歳以上・約15.065%) | 45,195円 | 51,221円 | +6,026円 / 月 |
| 年間の社会保険料総額(12か月) | 542,340円 | 614,652円 | +72,312円 |
| 税制上の減税相殺効果(所得税・住民税約11.5%) | 基準値 | 約▲8,312円軽減 | ▲8,312円(税負担軽減) |
| 年間実質手取りの純減少額(固定控除増) | 基準値 | ▲64,000円 | 年6.4万円の純手取り消失 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
春に月20時間の残業を行うことで、得られる残業手当は3か月合計で約15万円(額面)です。しかし、標準報酬月額が2等級上がってしまうことにより、秋以降の12か月間で社会保険料が年間約7.2万円増加します。社会保険料控除による税金の戻り(約8,300円)を差し引いても、実質手取りベースで年間約6.4万円が控除増として蒸発する計算になります。
もし7月以降に会社の業績悪化や業務是正で残業が一切できなくなった場合、「春の無理な働き方の代償」を翌年8月まで毎月給与明細で支払い続けるという、厳しいキャッシュフローの歪みが発生します。
「将来の年金が増えるから損ではない」という言説の工学的限界
「標準報酬月額が上がれば、将来もらえる老齢厚生年金が増えるのだから損ではない」という意見も耳にします。これは制度上、部分的には事実です。しかし、その回収効率(投資対効果)を工学的に分解すると、決して手放しで喜べる構造ではありません。
標準報酬月額が4万円上がった場合、将来の老齢厚生年金(報酬比例部分)は年額でいくら増えるのでしょうか。年金額の計算式に基づき試算してみます。
年間年金増加額 = 40,000円 × 5.481 / 1,000 × (12か月 / 12) ≒ 約2,631円 / 年
年間で増える年金受給額は年わずか約2,630円です。これに対し、個人が1年間で余分に負担した厚生年金保険料は、40,000円 × 9.15% × 12か月 = 43,920円にのぼります。
43,920円の拠出増を取り戻すためには、65歳から年金を受け取り始めてから何年生きる必要があるでしょうか。43,920円 ÷ 2,631円 ≒ 約16.7年。つまり、81歳半を過ぎて初めて元が取れる損益分岐点を迎える計算になります。万が一、早期に死亡した場合は掛け捨てに近い結果となり、現役世代の可処分所得が削られるデメリットを完全に補填できるとは言い切れません。
知識ゼロでも手取りを守る「実務的フェイルセーフ」
社会保険料の等級ジャンプを防ぐために、小難しい社会保険労務の教科書を丸暗記したり、日々の残業時間を1分単位で電卓計算したりする必要はありません。システムエンジニアがシステムの仕様を理解して例外処理を組み込むように、会社員として知っておくべき「2つの安全装置」が存在します。
1. 業務の「期ズレ」とシフトの意図的コントロール
もし業務量の調整が可能であれば、繁忙期の山を4〜6月から外すのが最も直接的なアルゴリズムです。3月以前に前倒しして実施する、あるいは7月以降に業務を繰り延べることで、4〜6月の平均値をブラケットの境界線未満に抑えることが可能になります。同じ年間残業時間であっても、「4〜6月に分散させない」だけで手取りを年間数万円単位で防衛できます。
2. 人事労務に相談すべき「年間平均による保険者算定(定時決定の特例)」
業界の慣行上、どうしても4〜6月に業務が集中してしまう企業の場合、健康保険法第44条等に基づく「年間平均による保険者算定」という救済措置が用意されています。
4〜6月の平均報酬月額から算出した標準報酬月額と、過去1年間の月平均報酬から算出した標準報酬月額との間に「2等級以上の差」が生じ、かつその差が業務の性質上例年のことである場合、本人の同意を得て会社が年金事務所へ申し立てることで、年間平均の等級を適用できます。これにより、春の一時的な残業急増による翌年の保険料跳ね上がりを法的に回避できます。
今日からできる手取り防衛のスマートアクション
標準報酬月額の仕組みを把握した上で、今日から迷わず実行できる具体的なステップを整理します。
- 直近の給与明細を確認する:自身の「標準報酬月額」と「現在の総支給額」を比較し、ブラケットの上限ギリギリにいないかをチェックする。
- 春の残業計画を意識する:4〜6月支給分の給与に反映される残業時間を把握し、等級ジャンプを跨ぐ手前の水準に収められないか意識する。
- 家計全体のキャッシュフローを可視化する:社会保険料や税金の固定控除が増加しても生活防衛資金や将来資金がショートしないか、精緻なシミュレーションを行う。
制度の仕様を正しく把握することは、手取りの最大化だけでなく、将来にわたる家計の安定運用に直結します。感情論で制度を嘆くのではなく、ルールの構造を冷静に味方につけて、手元に残る大切な資産を守り抜きましょう。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。