春先の決算や新年度の業務立ち上げで、4月から6月にかけて連日の残業を乗り切った方も多いのではないでしょうか。しかし、秋を迎えて9月・10月の給与明細を開いた瞬間、「残業が減ったはずなのに、なぜか基本給からの手取りが以前より減っている」と違和感を覚えた経験はないでしょうか。
毎日遅くまで働いた対価として得たはずの残業代が、思わぬ形で翌年8月までの手取りを圧迫してしまう現象があります。本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。なお、将来の資産形成やライフプランの選択は個人のリスク許容度に合わせて自己責任で行う必要があり、当メディアではその結果に対する責任を負うものではありません。
春の頑張りが秋に響く?給与明細で「手取りが減る」仕組み
毎月の給与から天引きされる健康保険料や厚生年金保険料は、毎月の給与額に合わせてリアルタイムに変動しているわけではありません。会社員の社会保険料は、「標準報酬月額」という区切られた等級テーブルに基づいて1年単位で決定されるルールになっています。
その基準となるのが、毎年4月・5月・6月に実際に支払われた給与の平均額を基に算出する「定時決定(算定基礎届)」です。この期間に支給された給与が高ければ高いほど、決定される等級が引き上がり、当年9月分から翌年8月分までの丸1年間にわたって高い社会保険料が固定されます。
知っておくべき給与計算のタイムラグ
定時決定の対象は「4〜6月に働いた分」ではなく「4〜6月に実際に振り込まれた給与」です。月末締め・翌月支払いの会社であれば、実際に反映されるのは「3月・4月・5月に働いた残業代」となります。春先の繁忙期と完全に一致する構造です。
さらに2026年4月からは「子ども・子育て支援金制度」が導入され、医療保険の枠組みを通じて標準報酬月額に応じた支援金の天引き(2026年度は労使折半で個人負担約0.115%)が始まっています。標準報酬月額が上がる影響は、以前よりも確実に重くなっています。
等級境界線の数理分解:わずか数千円の差で年間負担が跳ね上がる境界線
標準報酬月額は、例えば「28万円」「30万円」「32万円」といったように、およそ2万円ごとのステップ(等級)で区分されています。この境界線をわずか1円、1,000円超えただけでも、1ランク上の等級が適用される仕組みです。
社会保険料(健康保険、厚生年金、介護保険、子ども・子育て支援金)の従業員自己負担割合は、合計でおよそ給与の15%(40歳以上の介護保険第2号被保険者は約16%)に達します。等級が変動することで、具体的にどれほどの年間手取り差が生じるのかを試算してみましょう。
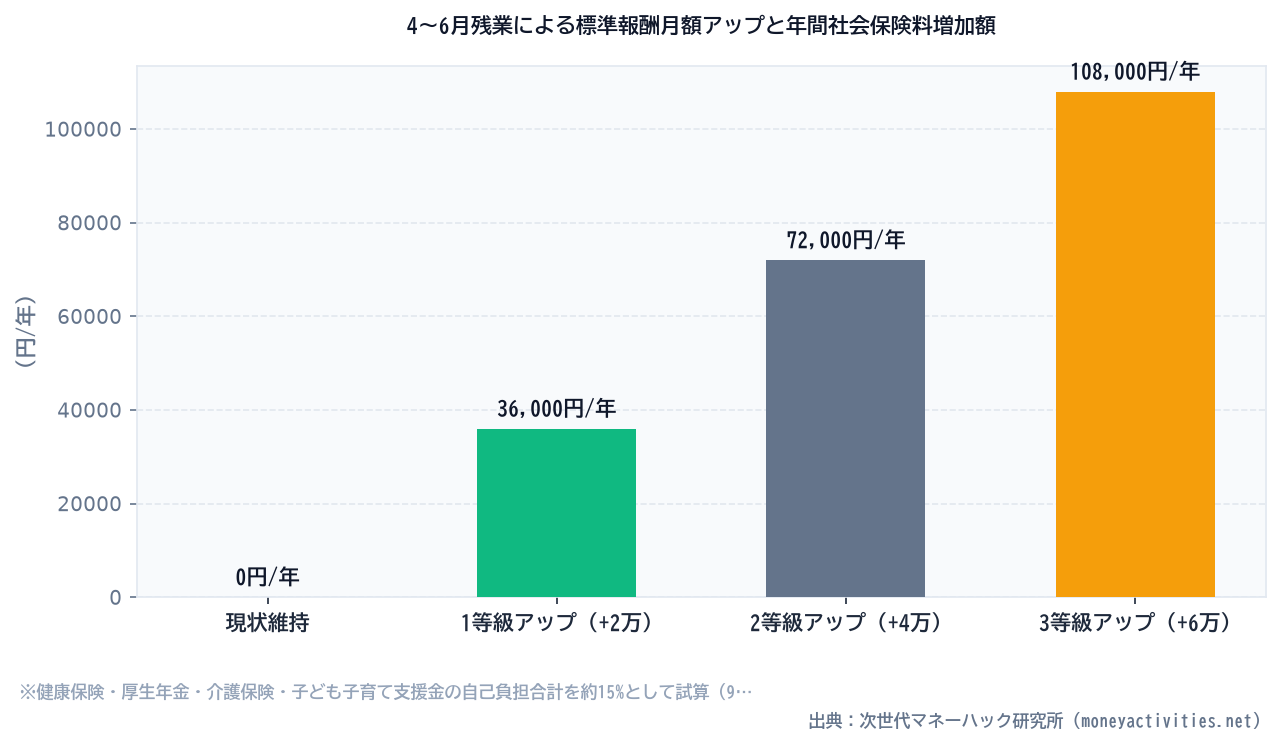
| 変動等級(4〜6月平均の増加額) | 月額の社会保険料増(自己負担) | 年間(9月〜翌年8月)の負担増 | 手取りが逆転する残業代の境界目安 |
|---|---|---|---|
| 1等級アップ(+2万円区分) | 約3,000円 / 月 | 約36,000円 / 年 | 4〜6月の残業代が合計3.6万円未満なら手取り減 |
| 2等級アップ(+4万円区分) | 約6,000円 / 月 | 約72,000円 / 年 | 4〜6月の残業代が合計7.2万円未満なら手取り減 |
| 3等級アップ(+6万円区分) | 約9,000円 / 月 | 約108,000円 / 年 | 4〜6月の残業代が合計10.8万円未満なら手取り減 |
お金のシミュレーション【お金のみらいマップ】
特定商品の勧誘なし。現状の収支と資産配分から将来の資金ショートリスクを数値化し、中立なFPとオンラインで解決策を検証。
例えば、基本給が30万円の人が4〜6月に月40時間前後の残業を行い、平均支給額が6万円増えて3等級上がったとします。この場合、9月からの社会保険料自己負担は毎月約9,000円増加し、翌年8月までの1年間で合計108,000円(約10.8万円)の手取りが減少します。
最も深刻なのは「境界線ギリギリ」のケースです。4〜6月の給与平均が前後の境界をわずか1,000円超えて1等級上がってしまった場合、得られた残業代の総額は3ヶ月で約3,000円に過ぎないのに対し、9月以降に天引きされる社会保険料は年間で約36,000円増加します。差し引きで年間3.3万円以上の実質的な手取り逆転(残業損)が発生する計算になります。
「残業損」は本当か?将来給付と単年度キャッシュフローの二面性
ここで冷静に整理しなければならないのは、「社会保険料の増加=純粋な損失」とは言い切れない点です。健康保険料や子ども・子育て支援金の増加は掛け捨ての要素が強いものの、厚生年金保険料の増加には明確な見返りが存在します。
厚生年金保険の給付額(老齢厚生年金の報酬比例部分)は、現役時代の標準報酬月額および加入期間に基づいて算出されます。
出典:日本年金機構「厚生年金保険の給付に関する概要」
標準報酬月額が上がると、将来受け取る老齢厚生年金の年金額が増加します。また、病気やケガで休職した際の「傷病手当金」や、育児休業時の「育児休業給付金」の給付額も標準報酬月額をベースに計算されるため、万一の際のセーフティネットが手厚くなる側面は否定できません。
しかし、子育て世代や住宅ローンの返済を抱える世帯にとって、「数十年後の年金がわずかに増えること」よりも「向こう1年間の手取り現金が10万円以上減ること」の方が家計に重大なキャッシュフロー上の影響を与えます。単年度の可処分所得と将来の給付価値、双方のバランスを客観的に捉える必要があります。
会社員が取れる実務的な手取り防衛策と「年間平均の特例」
では、現場の会社員はこの構造に対してどのような現実的アプローチを取るべきでしょうか。分厚い社会保険の専門書を読み込む必要はありません。要点を絞った実務的な選択肢を整理します。
1. 4〜6月の労働時間平準化(可能な場合)
自身である程度業務量をコントロールできる裁量がある場合、4〜6月支給分の残業を意識的に平準化し、3月以前や7月以降へ分散させることは有効な戦略です。ただし、組織の繁忙や納期が固定されている場合、個人の都合だけで残業を減らすことは困難です。
2. 人事労務への相談:保険者算定の特例(年間平均)
業務の性質上、どうしても4〜6月のみが突出して繁忙期となる業種の場合、救済制度が存在します。「年間報酬の平均で算定する特例(保険者算定の特例)」です。
4〜6月の平均報酬月額によって算出された等級と、過去1年間(前年7月〜当年6月)の平均報酬月額によって算出された等級との間に「2等級以上の差」が生じ、それが業務上の突発的・一時的な繁忙によるものであると認められる場合、会社を通じて年金事務所へ申し立てを行うことで、年間平均の等級を適用できる仕組みです。
家計全体のバランスを見直すスマートアクション
社会保険料の等級ルールを理解したとしても、会社の業務命令や組織の事情によって残業を完全に回避できないケースが大半です。制度の仕様上、避けられない支出増があるならば、個人の努力で無理に残業をゼロにしようと消耗するのではなく、家計全体の固定費や将来の資金繰りを俯瞰して最適化する方が圧倒的に実効性が高くなります。
特に年収350万円以上の会社員や共働き世帯では、社会保険料の天引き増、住宅ローン、教育費のピークが重なる時期にキャッシュフローが想定外の逼迫を起こしがちです。手取りが削られる時期をあらかじめ予測し、家計の耐久力を数値化しておくことが最大の防衛策となります。
日々の業務に忙殺される中で、自力で複雑なエクセルシートを組んでライフプランを計算する必要はありません。中立な立場から将来の収支シミュレーションを作成できる専門ツールや無料相談窓口を活用し、まずは「我が家の手取りと将来キャッシュフローの現在地」を可視化することから始めてみてください。