会社を退職した直後、ハローワークでの失業給付や年金の手続きに追われる中で、多くの人が直面するのが「退職後の健康保険、任意継続と国民健康保険のどっちを選ぶべきか?」という選択です。
「会社員時代は給与から天引きされていたから、仕組みを詳しく調べたことがない」「忙しくて自治体の窓口へ計算しに行く時間がない」と感じるのは当然のことです。これまで会社の総務部が自動で処理してくれていた社会保険を、退職した途端に自分ひとりで判断しなければならないのですから、戸惑わない人はいません。
しかし、何となく「前の会社の保険証をそのまま使うのは気まずいから国保でいいか」と放置してしまうと、世帯構成や年収によっては年間で15万円以上も手取りを圧縮させてしまう構造的な落とし穴が存在します。本記事の内容は、2026年10月時点の公開情報および最新の社会保険各法令・一次規約に基づき検証しています。数理モデルに沿って、最も手取りが残る選択肢を客観的に導き出していきましょう。
退職後の健康保険が抱える「月収30万円」と扶養の境界線
退職後の健康保険には、主に「任意継続被保険者制度(元の会社の健康保険を最長2年間継続する)」と「国民健康保険(居住地の自治体が運営する国保へ加入する)」の2つのルートがあります。どちらが有利になるかを分ける最大の要素は、「退職時の標準報酬月額(月収水準)」と「扶養家族の人数」です。
任意継続の保険料は、在職中に会社が半分負担してくれていた「労使折半」がなくなり、全額自己負担(約2倍)になります。これだけ聞くと「2倍になるなら国保の方が安いのでは?」と直感しがちですが、ここに制度設計上の大きな違いが隠されています。
- 任意継続の構造:被扶養者(扶養家族)の概念があるため、配偶者や子どもを何人扶養に入れても保険料は1円も上がらない。また、保険料の計算基礎となる標準報酬月額に上限(協会けんぽの場合、2026年度は32万円)が設けられている。
- 国民健康保険の構造:扶養の概念が一切存在しない。前年の所得に応じて課される「所得割」に加え、加入者1人ごとに定額で課される「均等割」が人数分きっちり加算される。
つまり、単身者であれば月収30万円前後は「自治体の保険料率によって国保と任意継続がほぼ同額になる境界線」ですが、扶養家族が1人でもいる場合は、月収30万円であっても任意継続を選ばなければ大幅な負担増になるという仕様になっています。
【数理シミュレーション】世帯構成・年収別の年間保険料比較
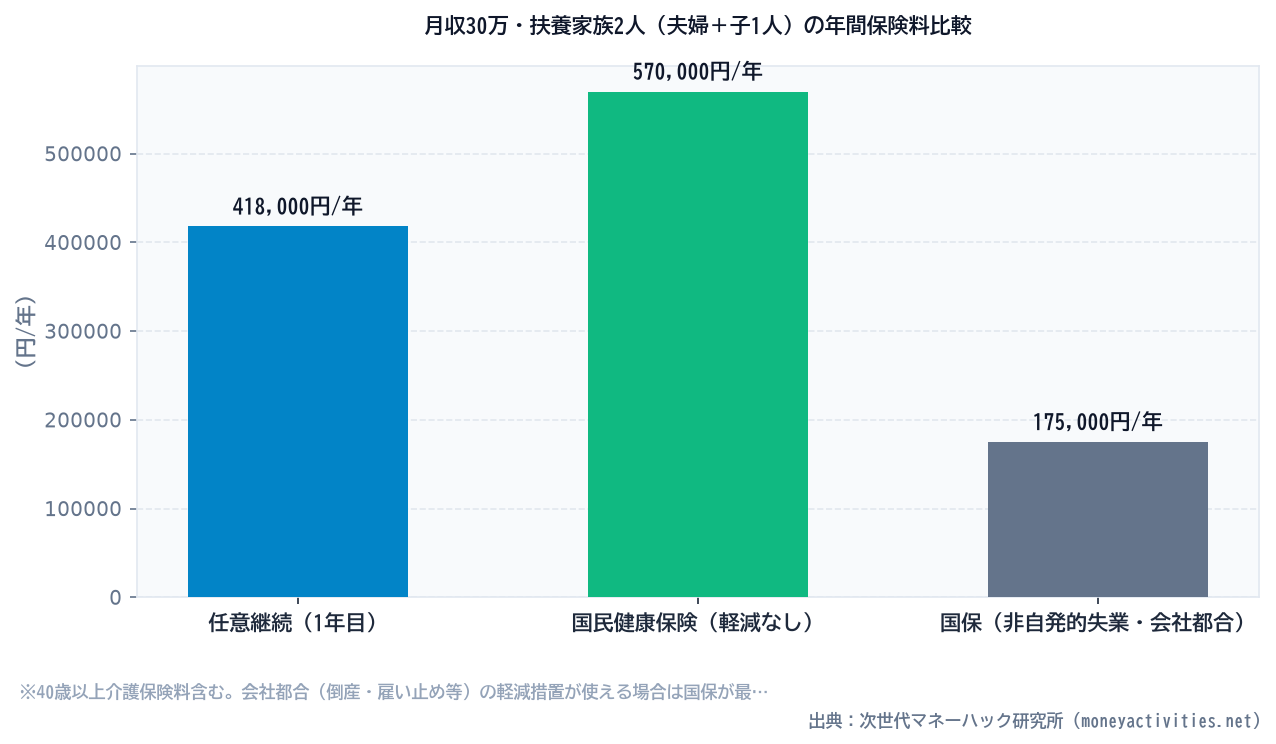
では、実際にどれほどの差額が生じるのかを試算してみましょう。以下の比較表は、40歳以上64歳未満(介護保険第2号被保険者・介護保険料率を含む約11.6%で計算)の方が自己都合退職した場合の年間保険料をシミュレーションしたものです。
| 退職時の月収(年収目安) | 世帯構成 | 任意継続(年額) | 国民健康保険(年額目安) | 手取りへの影響(差額) |
|---|---|---|---|---|
| 月収30万円(年収約360万円) | 単身(独身) | 約41.8万円 | 約40.5万円 | 国保が約1.3万円有利 |
| 月収30万円(年収約360万円) | 夫婦+子1人(3人世帯・扶養2人) | 約41.8万円 | 約57.0万円 | 任意継続が約15.2万円有利 |
| 月収40万円(年収約480万円) | 単身(独身) | 約44.5万円(※上限適用) | 約52.0万円 | 任意継続が約7.5万円有利 |
| 月収40万円(年収約480万円) | 夫婦+子1人(3人世帯・扶養2人) | 約44.5万円(※上限適用) | 約68.5万円 | 任意継続が約24.0万円有利 |
⚡ 【自力検証】上記モデルケースをご自身の条件で再計算する
家族構成・年収・借入額などの変数を入力し、あなたの家計における正確な損益分岐点を算出できます。
▶ 家計ハック黄金比シミュレーターを起動する📊 本記事のデータ・シミュレーション結果の引用について
当研究所の試算データおよび図表は、出典(当記事へのリンク)を明記いただければ、Webサイトやブログで自由にご活用いただけます。以下のHTMLコードをコピーしてご利用ください。
※協会けんぽ(東京都)の2026年度料率および標準報酬月額上限(32万円)をベースに試算。国保料は都市部標準料率(均等割1人あたり約5.5万〜6万円+子ども子育て支援分含む)を想定。端数処理や自治体独自の減免規定により実際の金額は前後します。
この表が示す通り、月収30万円の単身者であれば差額はごく僅かですが、扶養家族が2名(妻と子など)いる場合、国保では均等割が約11万〜12万円上乗せされ、年間で約15.2万円もの差が発生します。
さらに月収40万円になると、任意継続は上限額(32万円×11.6%)で頭打ちになるのに対し、国保は前年の高い所得に応じて所得割が青天井に近い形で伸びていくため、単身であっても任意継続が圧倒的に有利になります。
理解不要で手取りを守る「制度の自動分岐ロジック」
複雑な計算式を覚える必要はありません。実務上、退職後の健康保険で損失を出さないための意思決定は、以下の「3つの分岐ルール」に沿って機械的に判断するだけで完了します。
ルール1:会社都合(非自発的失業)なら無条件で「国民健康保険」
倒産、解雇、雇い止め、病気都合など、雇用保険の離職票に記載された離職理由コードが特定受給資格者・特定理由離職者(コード11, 12, 21, 22, 23, 31, 32, 33, 34)に該当する場合、国の法規定により前年の給与所得を「100分の30(約7割カット)」として国保料を算定する軽減措置が受けられます。
倒産・解雇・雇い止めなどにより離職された方(特定受給資格者又は特定理由離職者)について、国民健康保険料の算定において前年の給与所得を30/100とみなして算定します。
出典:厚生労働省「国民健康保険料(税)の法定軽減制度について」
この特例が適用される場合、所得割が劇的に下がるため、月収や扶養家族の人数にかかわらずほぼ確実に国民健康保険が最安になります。
ルール2:自己都合退職で扶養家族がいるなら「任意継続」
自己都合退職で、配偶者や子どもを自分の保険証の扶養に入れている場合は、迷わず「任意継続」を選択してください。国保の人数割(均等割)を回避できる効果だけで、年間10万〜20万円単位の支出抑制につながります。
ルール3:手取りを最大化する「1年目任意継続→2年目国保」のリレー戦略
見落とされがちな最大のテクニックが、退職2年目の切り替えです。国保料は「前年の所得」を基準に計算されます。
- 退職1年目:在職中のフル稼働していた所得が基準になるため、国保料は非常に高額になります。そのため、任意継続で保険料を固定します。
- 退職2年目:退職によって前年所得が大幅に減少している場合、国保料は激減します。一方、任意継続は2年目も1年目と同じ金額が請求され続けます。
法改正により、現在では被保険者本人の希望による任意脱退が可能になっています。1年目を任意継続で乗り切り、所得が下がった2年目のタイミングで国保へ切り替える(申請脱退する)ことで、2年間の社会保険料総額を最小化するフェイルセーフが完成します。
今日スマホ1台で終わらせる「20日ルール」の防衛アクション
どれほど有利な計算が成り立っていても、たった1つの事務手続きの遅れで全てが無効化されてしまう厳格なルールが存在します。それが任意継続の「資格喪失日(退職日の翌日)から20日以内」という申請期限です。
ハローワークの離職票が手元に届くのを待っていたり、引越しの片付けを優先していると、この20日枠はあっという間に過ぎ去ってしまいます。20日を1日でも過ぎると任意継続の権利は法的に消滅し、割高な国保への加入を余儀なくされます。
迷っている暇はありません。今日中に以下の2ステップを実行してください。
- 会社の人事・総務に「任意継続保険料の納付証明・見込額」を確認する:在職中または退職直後に、自分の任意継続時の正確な月額保険料を聞き出します。
- お住まいの市区町村のWEBシミュレーションで「国保料の試算」を行う:前年の源泉徴収票を手元に置き、自治体の国民健康保険課の計算ツールに入力して年額を比較します。
※個別の具体的な税額や社会保険料の最終算定、減免基準の該当有無については、お住まいの自治体窓口または年金事務所・健康保険組合にご確認ください。
制度の仕様を正しく理解し、冷徹に数理を突き合わせるだけで、手元に残る可処分所得は守られます。まずは「退職日から20日以内」のカレンダーに印をつけ、最短の防衛ルートを確保しましょう。
あなたの手取りに最適な「家計ハック黄金比」を算出する
住居費・食費・貯蓄の比率が崩れると一生お金は貯まりません。FPの論理設計に基づき、あなたの家計の歪みを瞬時に判定・矯正します。