物価高が続く日々のなか、「少しでも家計の足しにしたい」「シフトを増やしてほしいと頼まれた」と前向きに働いたにもかかわらず、給与明細を見て言葉を失った経験はないでしょうか。総支給額は増えているはずなのに、差し引かれた社会保険料の重みで、銀行口座に振り込まれる金額が以前より減っているという理不尽な現象です。
日々の家事や育児、仕事に追われるなかで、複雑に入り組んだ社会保険の法律や税金の仕組みを隅々まで調べる余裕などなくて当然です。制度を完璧に把握していないことを悔やむ必要は一切ありません。問題の本質はあなたの働き方ではなく、一定の年収を超えた瞬間にセーフティネットの費用負担が一度に押し寄せる「制度の設計構造」にあります。
本記事の内容は2026年10月時点の公開情報・法令・規約に基づき検証しています。感情論や漠然とした不安を排し、年収106万円の壁で実際にいくら手取りが減り、いくら稼げば手取りが元の水準へ戻るのか、そして支払った厚生年金保険料は何年で回収できるのかを客観的な数理モデルで解き明かします。
年収106万円で手取りが急落する数理構造と「週20時間」の現実
パートやアルバイトで働く方が直面する「106万円の壁」は、従業員数51人以上の企業で働く短時間労働者に対して厚生年金保険および健康保険の加入が義務付けられる基準です。昨今の最低賃金引き上げにより、週所定労働時間が20時間以上であれば、全国どの地域でも月額賃金8.8万円(年収換算約106万円)を必然的に超える水準となっており、実務上は「週20時間の壁」へと実質的にシフトしています。
短時間労働者の適用拡大:特定適用事業所(被保険者数が常時51人以上の企業等)に勤務し、週の所定労働時間が20時間以上、月額賃金が8.8万円以上である場合は、社会保険の加入対象となります。
出典:厚生労働省「社会保険適用拡大特設サイト」
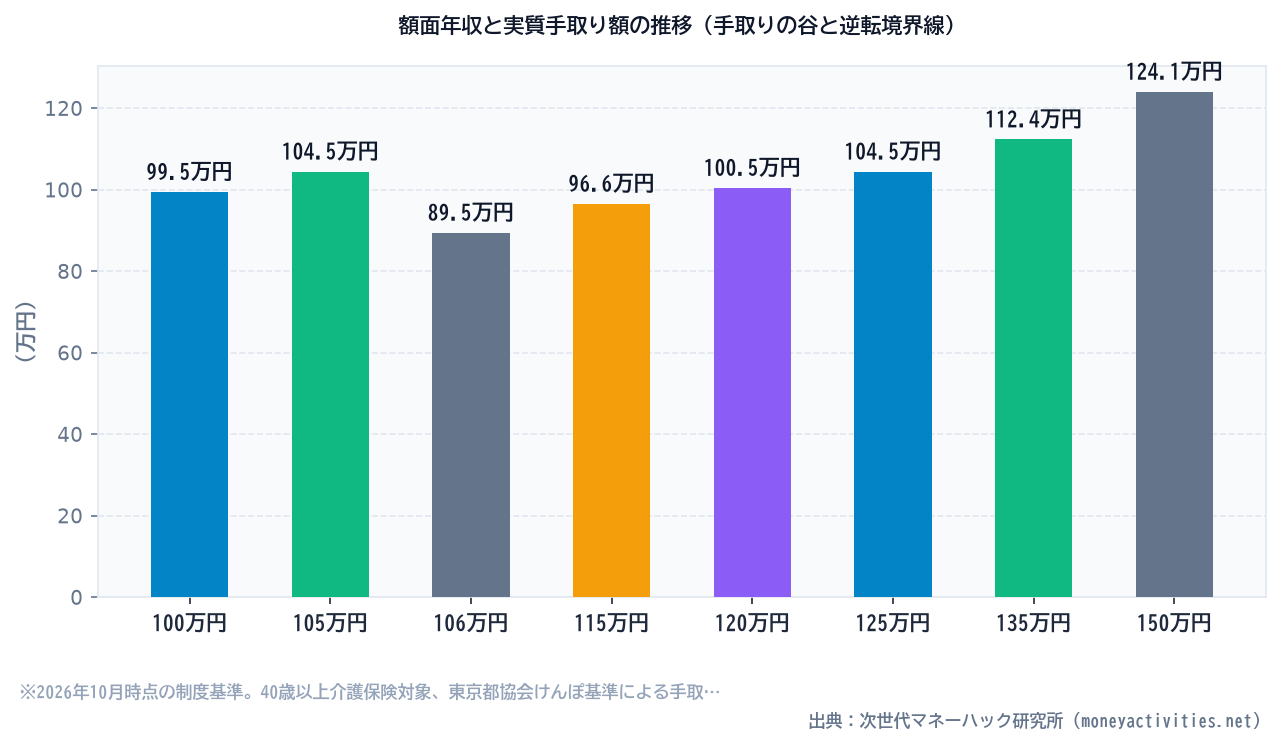
この基準に達すると、これまで配偶者の扶養として負担ゼロだった社会保険料(健康保険・厚生年金保険・雇用保険)が、本人の給与から天引きされ始めます。その結果、額面年収が105万円から106万円へとわずか1万円増えただけで、手取り金額が年間約15万円も急落する「手取りの谷」が発生します。
年収帯別の年間手取り額と負担の内訳比較
配偶者控除の対象となるパート勤務者(40歳以上で介護保険第2号被保険者、東京都の協会けんぽ加入、所得税・住民税を考慮)を前提に、年収ごとの実質手取り額を試算した結果が以下の比較表です。
| 額面年収 | 社会保険料負担(年額) | 税負担(所得税・住民税) | 手取り年額 | 扶養内(105万)との差額 |
|---|---|---|---|---|
| 105万円(扶養内) | 0円 | 約5,000円 | 約104.5万円 | 基準(±0円) |
| 106万円(社保加入) | 約15.6万円 | 約9,000円 | 約89.5万円 | -15.0万円 |
| 115万円 | 約16.9万円 | 約1.5万円 | 約96.6万円 | -7.9万円 |
| 120万円 | 約17.6万円 | 約1.9万円 | 約100.5万円 | -4.0万円 |
| 125万円(逆転境界線) | 約18.4万円 | 約2.1万円 | 約104.5万円 | ±0円(回復) |
| 135万円 | 約19.8万円 | 約2.8万円 | 約112.4万円 | +7.9万円 |
| 150万円 | 約22.0万円 | 約3.9万円 | 約124.1万円 | +19.6万円 |
家計相談サービス【マネーコーチ】
目先の節約ではなく、数十年先を見据えたキャッシュフロー表を設計し、家計の構造的欠陥を治す個別コーチング。
※上記は2026年10月時点の料率(協会けんぽ東京、介護保険料率含む、厚生年金18.3%労使折半、雇用保険料0.6%)を用いた概算試算です。配偶者特別控除の適用を前提としており、お住まいの自治体や家族構成により端数は前後します。個別の税務判断は所轄税務署や税理士等の専門家にご相談ください。
表から明らかなとおり、年収106万円から124万円までのゾーンは「働けば働くほど手取りが扶養内(105万円)を下回り続ける働き損の区間」となります。年収105万円のときの手取り約104.5万円を取り戻すためには、額面年収約125万円まで労働時間や時給を引き上げなければなりません。
厚生年金の「元取れ年数」は何年?82歳で訪れる回収分岐点
手取りが一時的に減る事実だけを見ると、社会保険加入は単なる損失に思えるかもしれません。しかし、支払った保険料は消えてなくなるわけではなく、「将来の年金額増加」と「病気やケガのときの所得補償」という明確な資産価値に変換されます。
厚生年金保険料の回収ロジック(損益分岐点)
年収106万円(標準報酬月額8.8万円)で1年間厚生年金に加入した場合、本人が支払う年間の厚生年金保険料は約9.7万円です。一方で、将来受け取れる老齢厚生年金の額は以下の公的計算式に基づいて恒久的に増額されます。
年金増額の計算式:平均標準報酬額 × 5.481 / 1000 × 加入月数
月額8.8万円で12か月間勤務した場合、年金額は一生涯にわたって「年額約5,788円」上乗せされます。この増額分で支払った保険料(年約9.7万円)を回収するまでの期間を計算すると、以下の数理結果が得られます。
96,624円 ÷ 5,788円 ≒ 16.7年
公的年金の受給開始標準年齢である65歳から年金を受け取り始めた場合、16.7年後、すなわち「81.7歳(約82歳)」を迎えた時点で支払った保険料の元が取れる計算になります。日本人女性の平均寿命が87歳を超えている現代において、82歳以降も生存する確率は統計上極めて高く、長生きリスクに対する終身保険として数理的に有利な構造となっています。
健康保険加入に伴う民間保険代替メリット
健康保険料(年約5.3万円)については掛け捨てとなりますが、配偶者の扶養内(第3号被保険者)では得られない強力な公的保障が付帯します。
- 傷病手当金:私生活での病気やケガで連続3日以上休業した場合、4日目から最長通算1年6か月にわたり給与の約3分の2が非課税で支給される。
- 出産手当金:産前産後休業期間中、給与の約3分の2が支給される。
- 障害厚生年金:万一の病気やケガで所定の障害状態になった際、基礎年金に上乗せして手厚い年金が支給される。
これらの公的所得補償が手に入るため、医療保険や就業不能保険といった民間の掛け捨て保険を過剰に契約している世帯であれば、民間保険の保障を見直して月々の固定費を削減できるフェイルセーフが働きます。
世帯全体の手取りを崩壊させない「2つの安全な脱出ルート」
制度の仕組みを理解したとしても、毎月の家計から1万円超の手取りが消える痛みを許容できるかどうかは別問題です。特に見落としがちなのが、配偶者側の勤務先から支給されている「配偶者手当(家族手当)」の存在です。
勤務先によっては「年収103万円以下」「扶養内に限る」といった支給要件が設定されており、社会保険に加入した瞬間に月1万〜2万円の配偶者手当が打ち切られるケースがあります。本人の手取りが年15万円減るだけでなく、世帯全体で年間30万円以上の減収につながる恐れがあるため、事前に配偶者の就業規則を確認することが欠かせません。
家計のキャッシュフローを守るための実践的ルートは、迷うことなく以下の2系統に集約されます。
- ルートA:週19時間未満に厳密管理して扶養を死守する
目先の生活費を最優先し、手取りを1円も減らしたくない場合の選択です。時給が上がった場合はシフト時間を削る交渉を行い、週所定労働時間を20時間未満に抑え込みます。 - ルートB:手取り逆転境界線(年収125万円)を一気に突破する
週25〜30時間以上の勤務へシフトし、年収130万〜150万円以上を狙いに行く選択です。手取りの谷を駆け抜けることで、扶養内以上の手取りを確保しつつ将来の自分名義の年金を積み上げます。
知識不要で世帯手取りを最適化する具体的アクション
「自分はどちらの働き方を選ぶべきか」「教育費のピークや老後資金を考えると世帯全体でどう舵を切るのが正解なのか」を、自分ひとりの頭や電卓だけで判断しようとする必要はありません。家計全体の金融設計は、システム的に安全装置を組み上げるのが最も確実です。
まずは以下の3ステップで足元の状況を整理してください。
- 給与明細と労働契約書の週所定時間を確認する:週20時間以上になっているか、あるいは近づいているかをチェックします。
- 配偶者の就業規則で家族手当の要件を確認する:社保加入によって配偶者手当が消失しないかを確かめます。
- 家計全体のキャッシュフローシミュレーションを行う:教育費や住宅ローンと照らし合わせ、働き損ゾーンを避けた最適年収を導き出します。
将来の教育資金や老後資金の設計、不要な民間保険の仕分けを含めた世帯全体のマネープランは、中立なファイナンシャルプランナーのシミュレーションを活用することで、複雑な計算をゼロから行う手間を省き、無理のない最適解を素早く見つけることができます。