
はじめに:あなたの家計は「スパゲッティコード」になっていないか?
「節約を頑張っているのに、なぜかお金が貯まらない」 「話題の新NISAを始めたけれど、これで合っているのか不安だ」
もしあなたがそう感じているなら、原因はあなたの努力不足ではなく、家計の「設計(アーキテクチャ)」にあります。多くの人の家計は、古い銀行口座、バラバラのクレジットカード、目的の不明確な投資口座が複雑に絡み合った、いわば「スパゲッティコード」のような状態です。
エンジニアが複雑なシステムを整理し、美しいパイプラインを構築するように、お金の流れも「最適化」しなければなりません。
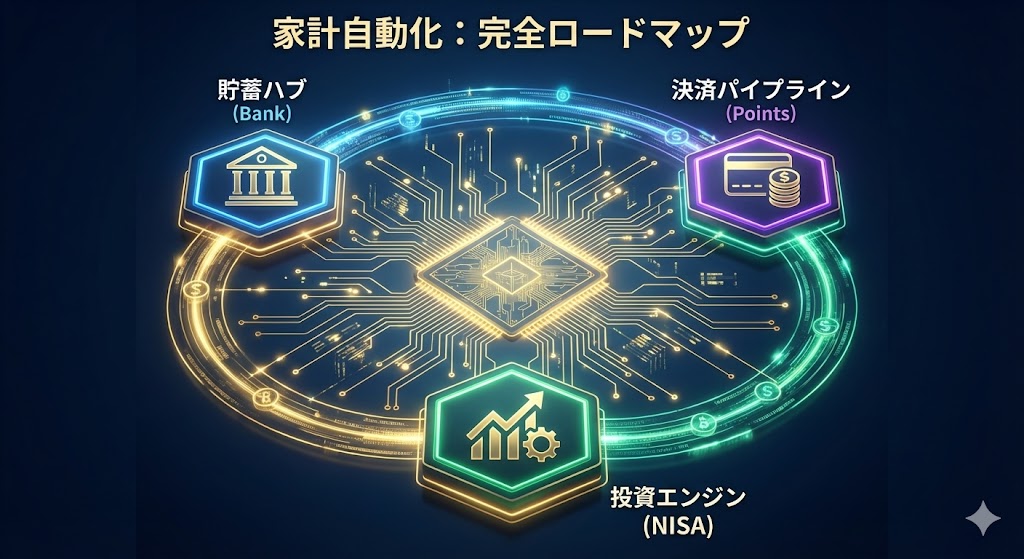
この記事では、現役FPであり、システムのプロであるSEの視点を融合させた、「2026年版・次世代マネーハック・ロードマップ」を公開します。3つの大黒柱を繋ぎ合わせ、あなたが寝ている間も勝手に資産が増え続ける「全自動・現金製造システム」を今日、ここで完成させましょう。
【STEP 1】インフラ整備:全ての元栓となる「貯蓄ハブ」を構築せよ
システムの基本は、データの入り口(インフラ)を整えることです。家計におけるインフラとは「銀行口座」です。
多くの人は、給与が振り込まれるメガバンクにそのままお金を放置しています。しかし、これはシステム的に言えば「利息というリターンをドブに捨てている」状態です。
爆速で整えるべき「口座の二層構造」
- 給与受取用(メガバンク等): 生活費の引き落とし専用の「玄関」として使う。
- 貯蓄・ハブ用(高金利ネット銀行): 資産運用の中心核(ハブ)として、0.3%〜0.7%の利息をもぎ取る。
この2つを「自動振替サービス」という名のスクリプトで繋ぐのです。一度設定すれば、毎月決まった額が勝手に高金利の貯蓄口座へ移動します。
【詳細を確認する】 この「銀行口座ハック」の具体的な設定手順と、今選ぶべき最強の銀行については、こちらの記事で詳しく解説しています。
👉【2026年最新】預金は「寝かせる」から「稼ぐ」時代へ!現役FP×SEが教える「貯まる銀行」の最適解
【STEP 2】攻撃力の強化:消費を「ポイント投資」へ変換するAPIを実装せよ
インフラが整ったら、次は「支出」というデータの流れをハックします。日々の買い物で現金を出すのは、システムの処理速度を落とし、ポイントという「キャッシュバック」を放棄する行為です。
2026年現在、決済経済圏は3つの巨大勢力に集約されました。
- Vポイント (SMBC/Olive)
- 楽天経済圏
- PayPay経済圏
「決済の最適化」がもたらす複利効果
ただカードを使うのではありません。選んだ経済圏のクレジットカードを「新NISAの積立」と同期させるのが、SE流のハック術です。 毎月10万円をクレカで積み立てれば、それだけで年間数万ポイントが手に入ります。このポイントをさらに投資へ再投入することで、「消費が投資を産む」という永久機関が完成します。
【詳細を確認する】 あなたのライフスタイルに最適な「経済圏」の選び方と、ポイントを自動で資産に変える設定術はこちら。
👉【保存版】ポイントは「貯める」から「投資」へ!3大経済圏の覇権争いとFP×SEが教える最強の最適解
【STEP 3】エンジンの点火:新NISAで「複利の自動化」を完了せよ
銀行(インフラ)と決済(パイプライン)が整えば、最後はいよいよ「増やすエンジン」である新NISAの稼働です。
1,800万円という巨大な非課税枠は、人生を自由にするための最強の武器ですが、使い方を誤るとシステムのパフォーマンスを落とします。
2026年版・最速攻略アルゴリズム
- コア(核): 全世界株式(オルカン)で、地球全体の成長をポートフォリオに取り込む。
- サテライト(スパイス): 高配当株を組み合わせ、今の生活を豊かにする「現金(配当)」を受け取る。
この設定を一度済ませれば、あとは「何もしないこと」が最高のプログラムになります。市場の変動というノイズに惑わされず、淡々と積立を継続する。これこそが、最終的に勝つための唯一のロジックです。
【詳細を確認する】 1,800万円の枠を最短・最速で埋め、金利上昇時代を生き抜くための新NISA・最適化戦略の全貌はこちら。
👉【保存版】新NISAは「放置」から「最適化」へ!金利のある世界での1800万枠・最速攻略システム
【運用の心得】システムの「定期メンテナンス」を忘れない
家計システムは一度作れば終わりではありません。半年に一度、以下の「デバッグ作業」を行ってください。
- 投資余力の再計算: 昇給や固定費の変化に合わせて、積立額をアップデートする。
- ポイント還元の再確認: 各社のルール変更(改悪・改善)に合わせ、メインカードを見直す。
- アセットアロケーションの調整: 現金と投資信託の比率が、自分の許容範囲内に収まっているか確認する。
おわりに:自由へのカウントダウンは、今この瞬間から始まる
銀行、決済、投資。この3つのシステムを直列に繋ぎ合わせた時、あなたの家計は「苦労して管理するもの」から「勝手に資産を運んでくるコンベア」へと変貌します。
マネーハックの目的は、お金を増やすことそのものではありません。お金の心配をシステムに任せ、あなたが「本当にやりたいこと」に人生のリソース(時間と脳のメモリ)を割けるようにすることです。
今日、このロードマップを手にしたあなたは、もう迷う必要はありません。STEP 1から順に、一つずつ設定を済ませていってください。
数年後、あなたの口座残高という名の「ログ」を見返した時、今日の決断が正しかったことを確信するはずです。
