MENU

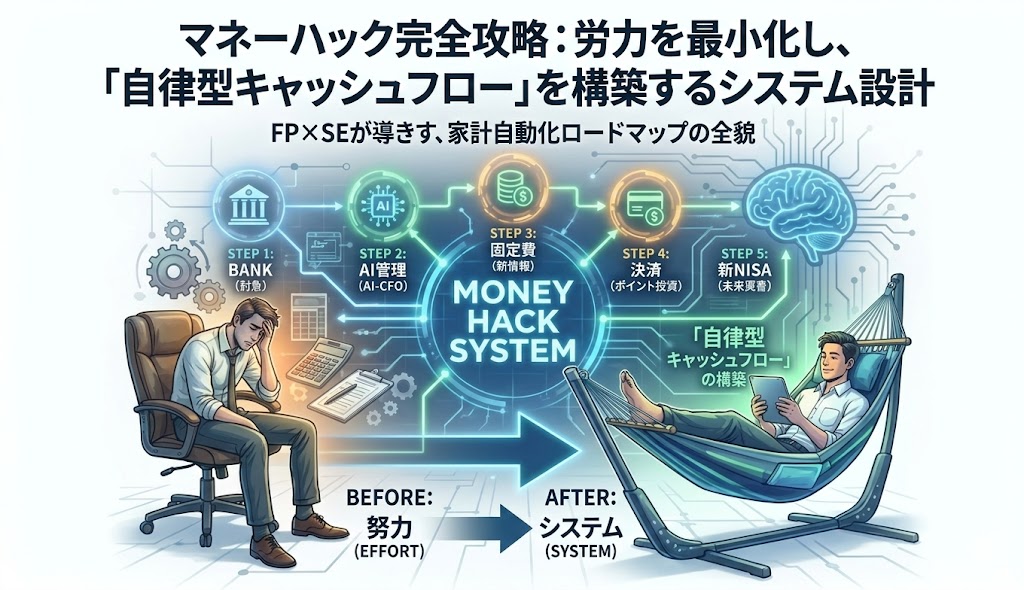
マネーハック完全攻略:労力を最小化し、「自律型キャッシュフロー」を構築するシステム設計

マネーハック完全攻略:労力を最小化し、「自律型キャッシュフロー」を構築するシステム設計
[PR] 当サイトの記事はプロモーションを含みます。
※ 資産運用・各種契約に関する最終的なご判断は、リスクやライフプランを考慮の上、必ずご自身の責任において行われますようお願いいたします。
目次

努力をやめて「システム」を作ろう

多くの人が「節約」と聞いて思い浮かべるのは、食費を削り、欲しいものを我慢する「忍耐」の物語です。しかし、意志の力はスマートフォンのバッテリーと同じで、使うほどに消耗し、肝心な時に切れてしまいます。

私たちが提唱する「マネーハック」の定義は明確です。

「感情や忍耐に依存せず、FPの資産防衛ロジックをSEの仕組みで自動実行すること」

家計を一つの「経営システム」として捉え直し、一度組めばメンテナンスフリーで資産が増え続ける状態を目指しましょう。

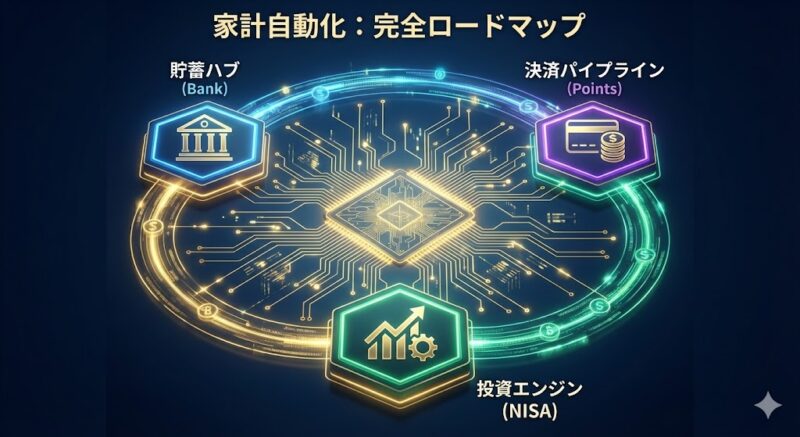
詳細記事:【完全攻略】0から始める「家計自動化」ロードマップ:最短で資産を最大化する3大システム接続術

家計OSを構築する「5つのレイヤー」

STEP 1 | 銀行:預金を「眠れる資産」から「稼ぐインフラ」へ
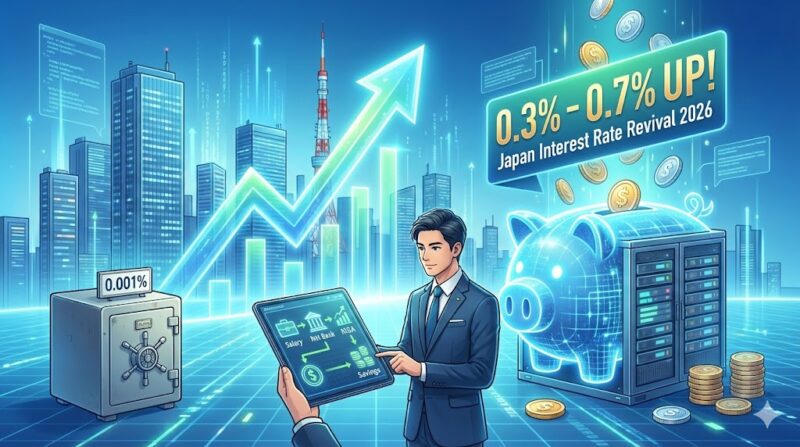
2026年、金利のある世界が完全に定着しました。これまでの「メガバンクに預けておけば安心」という思考停止は、もはや「機会損失という名の負債」です。

【記事の引用】 「日銀の利上げ局面において、銀行選びはもはや『手数料の安さ』で選ぶフェーズを終えた。これからは『金利という名の配当』を最大化するプラットフォーム選びである。特定の銀行をハブ(中心)にし、自動入金・自動送金を組み合わせることで、1円も動かさずに年間数万円の『純利益』をシステム的に創出せよ。」

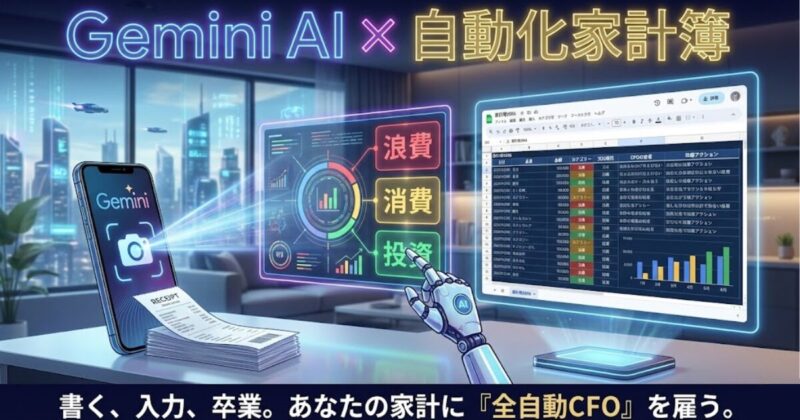
STEP 2 | 管理:家計簿アプリを捨て「AI-CFO」を実装する

いまだにレシートをスキャンしたり、手入力で家計簿をつけていませんか? それは「過去の記録」であって「未来の予測」ではありません。

【記事の引用】 「家計簿アプリの最大の弱点は、データがプラットフォーム側に閉じ込められ、自由な解析ができないことにある。GeminiとGoogleスプレッドシートをAPIで接続すれば、支出データから『無駄の抽出』と『将来の資産推移』をAIが自動でレポートする。あなたは記録係(バイト)ではなく、報告書を確認する経営者(CEO)にならなければならない。」

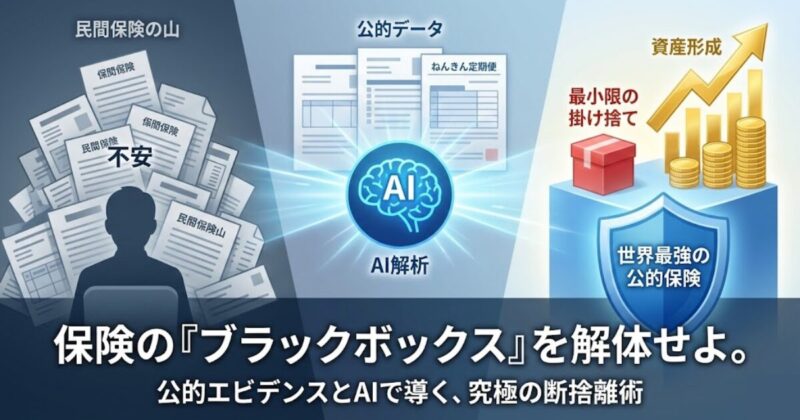
STEP 3 | 固定費:保険の「ブラックボックス」を期待値で解体する

多くの人が「安心のため」と支払っている保険料。しかし、その中身を数学的に説明できる人は稀です。

【記事の引用】 「保険の本質は『低確率・大損失』への備えである。ねんきん定期便から導き出される『公的保障のデータ』をAIに読み込ませれば、あなたが本当に民間で加入すべき保障額は、現在の半分以下になる可能性が高い。感情に訴えるセールストークを、科学的な期待値計算で上書きし、家計に開いた最大の穴を塞げ。」

STEP 4 | 決済:ポイ活を「労働」から「自動投資」へ

【Vポイント・Olive】ポイント二重取りの仕組み2

1円でも安いスーパーを回る「ポイ活」は、時給換算すれば最低賃金を大きく下回ります。決済は、最小の思考で最大のリターンを得る「入力装置」であるべきです。

【記事の核心を引用】 「経済圏の選択は、ライフスタイルに合わせるのではない。最も効率的にポイントを『投資信託という名の資産』へ自動変換できるルート(決済ライン)を構築せよ。ポイントを消費に回すのは二流。ポイントが勝手に複利を生み出すシステムを組んで初めて、決済はハックされたと言える。」

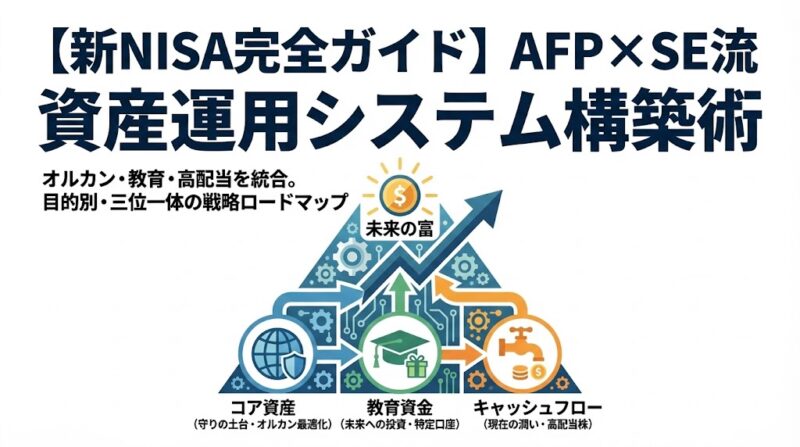
STEP 5 | 投資:新NISAを「人生のバックアップ」として最適化

【保存版】新NISAを「資産形成システム」として最適化する:AFP×SEが導き出した目的別・三位一体の投資戦略

最後に、最適化された余剰資金を市場に投下します。ここでも「流行の銘柄」に飛びつくのは厳禁です。

【記事の引用】 「新NISAは単なる非課税口座ではない。老後のための『長期バックアップ』と、数年後のライフイベントのための『キャッシュ・バッファ』を同時に管理する、多機能なストレージである。FPのライフプランニングとSEのリスク管理思想を融合させ、目的別に資産を色分けする『三位一体』の運用戦略をデプロイせよ。」


100の戦略リストで、死角をなくす

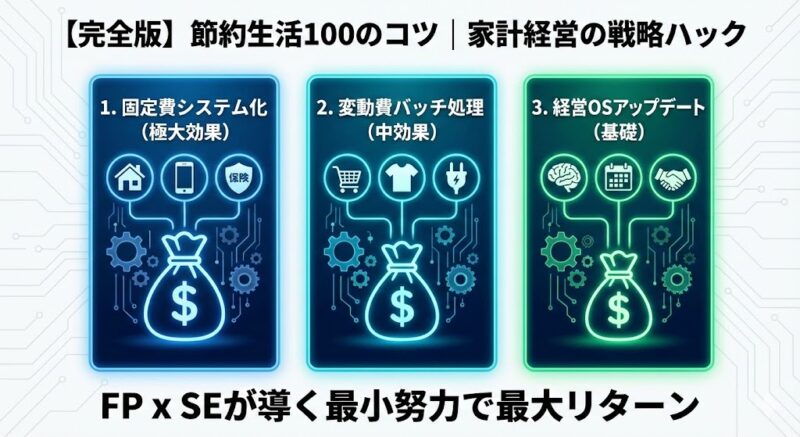
【完全版】家計を『経営』する100の戦略|FPとSEが導き出した、最小努力で最大のリターンを得る節約ロジック

このロードマップを完遂した時、あなたの家計は「努力して守るもの」から「自動で育つもの」へと変わります。しかし、システムは常に最新の脆弱性(市場の変化や法改正)に対応し続けなければなりません。

当サイトでは、この5ステップをさらに強固にする「100の戦略」を公開しています。

あなたの「家計OS」を完成させるために
次世代マネーハック研究所

ここまで、5つのステップで「資産が勝手に増えるシステム」の構築方法を解説してきました。しかし、これはあくまで「基本モジュールのインストール」に過ぎません。

家計という名の経営をさらに強固にし、あなたの人生の自由度を最大化させるための「真のロードマップ」は、トップページに集約されています。

マネーハック研究所:総合ロードマップへ戻る

トップページでは、今回紹介したステップに加え、以下の「高度な最適化モジュール」へのアクセスが可能です。

  • PHASE 1 | 守りを固める(保険・固定費の極限削減)
  • PHASE 2 | 仕組みを作る(AI・自動化・ポイ活の統合)
  • PHASE 3 | 攻めに転じる(新NISA・リセール投資・事業所得)

単なる情報のつまみ食いで終わらせてはいけません。 今すぐトップページに戻り、あなたが今どのフェーズにいて、次に何を「デプロイ」すべきかを確認してください。
▶︎ [マネーハック研究所:総合ロードマップへ、システムを完遂させる]

【免責事項・引用および各種法令・AI利用に関するお知らせ】
・本記事は公開時点で公開されている公的機関の発表、一次規約情報、および客観的データ分析に基づき、一般的な情報提供を目的に作成しています。
・公的データや公式発表の一部を引用する際は、著作権法第32条に基づき出典を明記した上で主従関係を厳格に遵守しています。
・当サイトでは、迅速な情報収集や記事構成・体裁の整理、ならびにアイキャッチ等の画像生成において一部AI(人工知能)技術を活用しています。(Images and content structure on this site may be partially assisted or generated by AI.)
・本コンテンツは特定の有価証券・金融商品の勧誘や投資助言(金融商品取引法関連)、特定の民間保険商品の募集・媒介(保険業法関連)、不動産取引の斡旋(宅建業法関連)、および個別具体的な税務相談・法的紛争処理(税理士法・弁護士法関連)を行うものではありません。
・税制優遇の適用可否や実際の税額計算、法的トラブルへの対応については、必ず所轄税務署、税理士、弁護士等の各専門家にご確認ください。
・金融商品・住宅ローン・保険契約には各種市場リスク、金利変動、元本変動が伴います。最終的なご契約・ご判断は、必ず各提供機関の公式サイト・契約約款等の最新一次情報をご確認の上、ご自身の責任において行われますようお願いいたします。
ARCHITECT RESEARCHER PROFILE
次世代マネーハック研究所 所長

次世代マネーハック研究所 所長

資産戦略アーキテクト
✓ AFP認定者 / 2級FP技能士 ✓ 現役SE(大規模保守10年) ✓ 現代マネジメント専攻

感情論や我慢に頼る節約は破綻します。ITインフラ運用で培ったシステム思考と、公的制度・税制の仕様理解を掛け合わせ、手作業ゼロで資産が最適化される「家計OS」の設計手法を研究・公開しています。

この記事をシェアする
  • URLをコピーしました!
  • URLをコピーしました!
目次