-
会社員の給料が10月に減る?標準報酬月額で年6万損する定時決定の盲点
社会保険と働き方のルール
4〜6月の残業や手当の増加が、なぜ10月以降の手取りを直撃するのか。標準報酬月額の定時決定ルールと随時改定の数理モデルを解き明かし、不要な保険料負担を避けるための構造的知識を整理します。 -
クレカ見直しの盲点|年3.2万円損する0.5%放置と2枚完結の数理
キャッシュレス・カードの最強構成
還元率改悪が相次ぐキャッシュレス決済。複雑なチャージルートを追いかける消耗戦を脱し、ベース1.0〜1.2%と特定店7.0%超を組み合わせる「2枚完結のポートフォリオ設計」で年間数万円の差を取り戻す論理的アプローチを解説します。 -
パート年収106万で手取りが年15万減る?働き損を防ぐ限界労働時間と逆転分岐点
AI・自動化マネーハック
年収105万円から106万円に増えただけで、手取りが約15万円も減ってしまう「働き損」の境界線。2026年10月の社会保険適用拡大を踏まえ、手取りを逆転させるためにあと月何時間働くべきか、家計を守る損益分岐点を数理モデルで明快に解説します。 -
変動金利が上がったらどうする?月1.4万増を防ぐ見直し基準と防衛術
AI・自動化マネーハック
政策金利の引き上げに伴い、住宅ローンの変動金利にも本格的な上昇圧力がかかっています。「5年ルール」に隠された未払利息リスクや、固定金利との分岐点、家計を守るスマートな見直し手順を論理的に解説します。 -
ETCで月数万円損?マイレージ未登録の罠と平日朝夕50%還元の全手順
キャッシュレス・カードの最強構成
ETCカードを車載器に挿したまま走っているだけでは、本来受けられるはずの「最大50%還元」をすべて捨てている可能性があります。ETCマイレージサービスの仕組みから平日朝夕割引の適用条件、還元率を落とさないカード選定まで徹底解説します。 -
インド株で年20%狙いは罠?新興国投信の隠れコストと為替の現実
投資ロジックと市場暴落への対策
高成長が注目されるインド株や新興国株式ですが、現地の税制改定や高い取引コスト、為替減価により手取りリターンが削られる構造的要因が存在します。先進国株との客観的数値比較と、暴落時に資産を守る配分比率のルールを解説します。 -
金利1%上昇で返済額は月いくら増える?住宅ローンの借換分岐点と防衛術
住宅ローンの金利と返済戦略
日本銀行の利上げに伴い、住宅ローンの変動金利にも上昇圧力がかかっています。「5年・125%ルール」による元金滞留や未払利息のリスクを整理し、固定金利との選択基準や借換の損益分岐点を客観的なシミュレーションとともに徹底検証します。 -
「残高を見て貯める」は挫折する?月5万を残す3口座自動化とアプリ連携術
生活の最適化と習慣の再設計
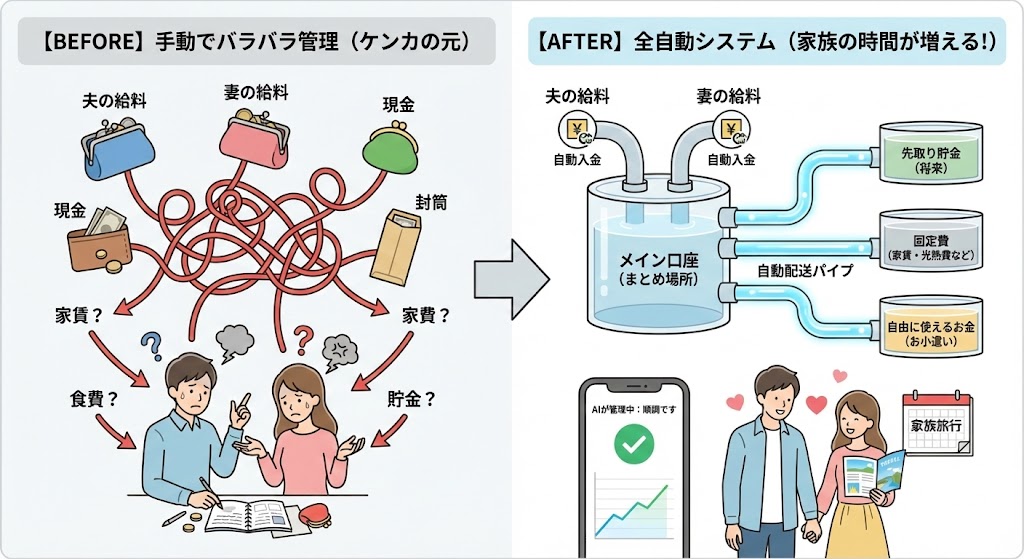
月末に残ったお金を貯金しようとして失敗していませんか?本記事では、手作業を一切排除し、給与受取直後に自動で資金を振り分ける3口座パイプラインの構築法を解説。家計簿アプリの無料枠制限や2026年最新の金利・優遇プログラムを踏まえた実践的な資産防衛術です。 -
月3万の保険は払いすぎ?公的保障と重複を削る家計防衛術
民間保険の必要性と見直し
多くの家庭で月数万円単位で支払われている民間保険料。高額療養費や傷病手当金、住宅ローン団信といった公的制度を正しく把握すれば、過剰な重複を解消して家計の固定費を劇的に圧縮できます。失敗しない見直しのロードマップをまとめました。